Đi xem bất động sản ven biển cần kiểm tra gì? Khám phá 6 việc giúp đánh giá vị trí, hồ sơ, khả năng cho thuê, chi phí và phương án bán lại.
Đi xem bất động sản ven biển: 6 việc cần làm trước khi quyết định mua
Một buổi xem nhà có trời xanh, gió mát và tầm nhìn hướng biển dễ khiến người mua muốn quyết định ngay. Tuy nhiên, để lựa chọn bất động sản ven biển phù hợp, cần đánh giá cả điều kiện sử dụng, hồ sơ sản phẩm, khả năng khai thác và chi phí duy trì.
Căn nhà mang lại trải nghiệm nghỉ dưỡng tốt chưa chắc đáp ứng mục tiêu tạo thu nhập đều đặn. Ngược lại, một sản phẩm xa biển hơn vẫn có thể đáng cân nhắc nếu giá mua hợp lý và thuận tiện sinh hoạt.
Sáu việc dưới đây giúp chuyến khảo sát có đủ thông tin để người mua so sánh và quyết định.
1. Khảo sát bất động sản ven biển vào nhiều thời điểm
Nếu có điều kiện, hãy quay lại vào buổi sáng, buổi tối và sau một đợt mưa. Mỗi thời điểm giúp nhận biết thêm về nắng, gió, tiếng ồn, giao thông và khả năng thoát nước.
Khi xem tài sản, nên chú ý:
Nắng chiều có chiếu trực tiếp vào phòng ngủ hoặc mảng kính lớn không?
Đóng cửa có giảm được tiếng xe, nhà hàng và hoạt động vui chơi không?
Ban công, cửa sổ có dấu hiệu thấm nước, gỉ sét hoặc bong tróc không?
Đường vào, chỗ đỗ xe và các dịch vụ thiết yếu có thuận tiện không?
Đặc biệt, hãy tự đi thử tuyến đường xuống biển. Thông tin “vài phút tới biển” chỉ có ý nghĩa khi có lối đi thực tế, thuận tiện và được phép sử dụng.
Một căn nhà nhìn thấy biển nhưng phải đi vòng xa sẽ mang lại trải nghiệm khác căn nhà có đường xuống bãi tắm gần. Sự khác biệt này cần được ghi nhận khi so sánh giá.
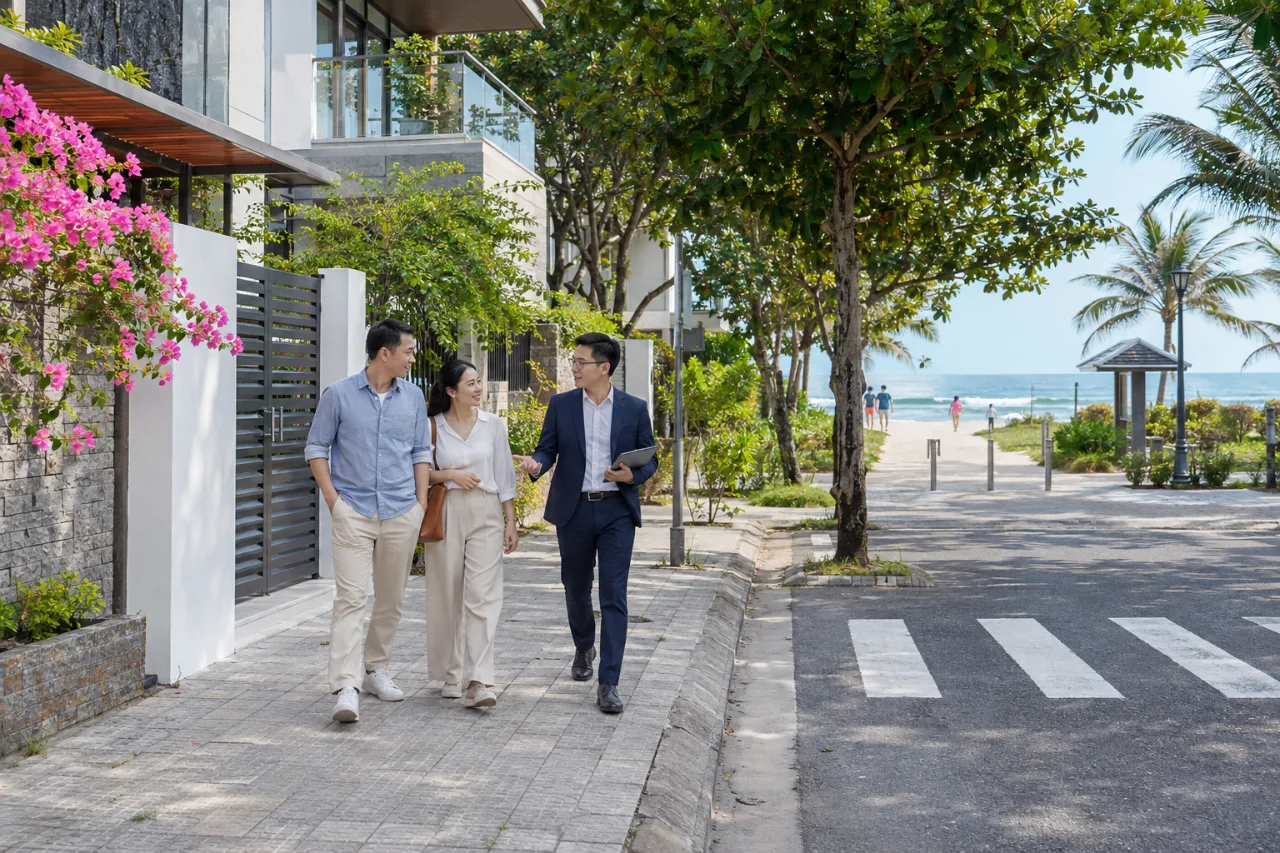
“Khảo sát tuyến đường đi bộ từ khu nhà ven biển xuống bãi tắm”
2. Yêu cầu hồ sơ của đúng căn hoặc lô đất
Trước khi đặt cọc, hãy đề nghị bên bán cung cấp hồ sơ gắn với đúng sản phẩm đang xem. Tài liệu giới thiệu chung của dự án chưa đủ để giải thích quyền và nghĩa vụ đối với từng căn.
Các nội dung cần làm rõ gồm mã căn, diện tích, công năng, mục đích sử dụng đất, thời hạn sử dụng, tình trạng giấy tờ và chủ thể ký hợp đồng. Với sản phẩm thuộc dự án, cần đối chiếu thêm hồ sơ liên quan đến việc đưa sản phẩm vào giao dịch.
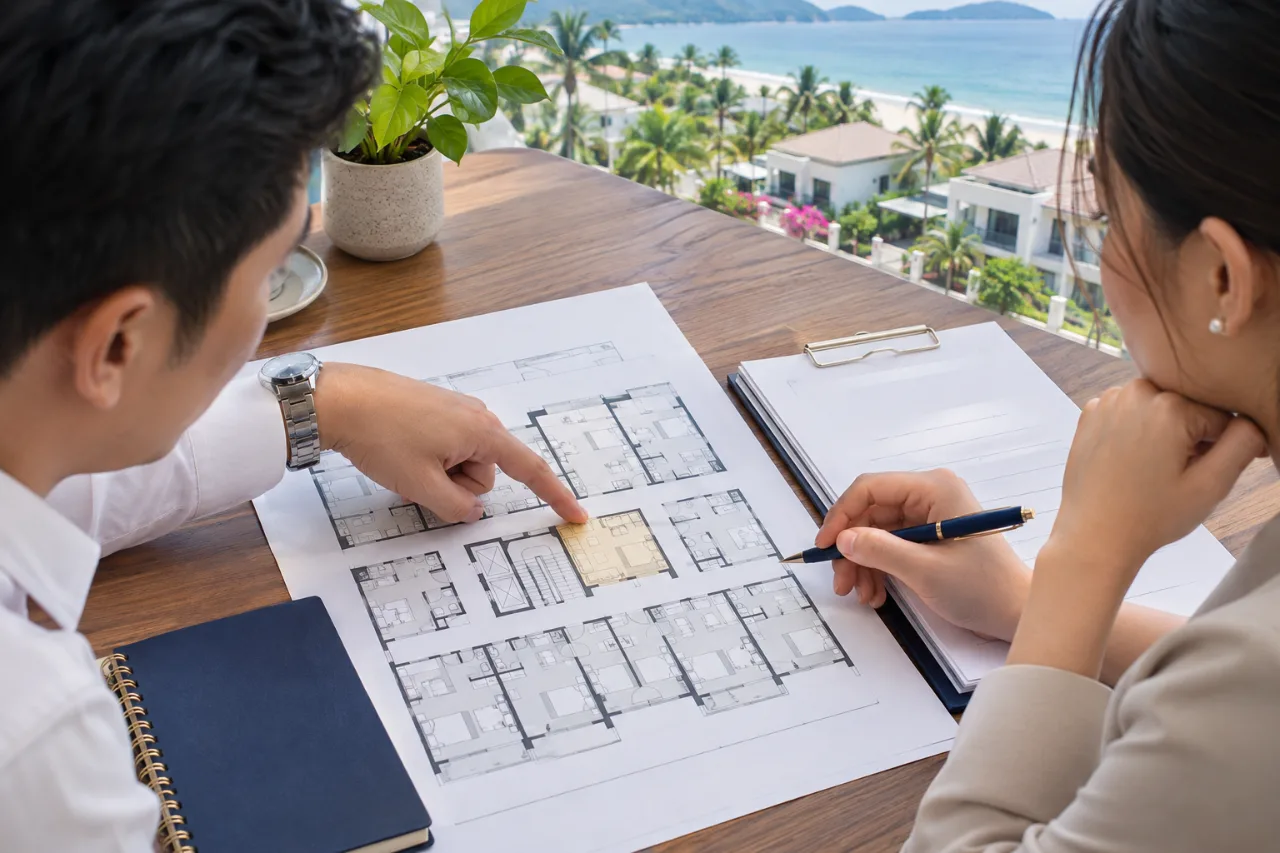
“Người mua đối chiếu mặt bằng và hồ sơ của căn nhà”
Đừng mặc định mọi bất động sản ven biển đều có cùng chế độ sử dụng hoặc điều kiện khai thác. Nếu dự định vừa nghỉ dưỡng vừa cho thuê, hãy hỏi rõ hoạt động đó có phù hợp với hồ sơ và quy định quản lý hay không.
Khi nhận được câu trả lời “các căn đều giống nhau”, nên đề nghị chỉ rõ căn cứ trong tài liệu. Những điểm chưa rõ cần được giải thích bằng văn bản; trường hợp phức tạp nên nhờ người có chuyên môn kiểm tra trước khi ký.
3. Xác định ai sẽ thuê và lý do họ lựa chọn
Nếu mua để khai thác, câu hỏi đầu tiên nên là: Ai sẽ trả tiền để sử dụng tài sản này?
Gia đình đi nghỉ thường quan tâm số phòng ngủ, bếp, tiện ích trẻ em và đường xuống biển. Người thuê dài hạn có thể ưu tiên không gian làm việc, internet, nơi mua sắm và chi phí sinh hoạt. Mỗi nhóm khách dẫn đến cách bố trí nội thất và vận hành khác nhau.
Hãy chọn một nhóm khách chính rồi khảo sát các tài sản cạnh tranh có vị trí, diện tích và chất lượng tương đương. So sánh giá có thể đặt thuê ở ngày thường, cuối tuần và các thời điểm khác nhau trong năm.
Giá niêm yết trên một bài quảng cáo chưa chứng minh được doanh thu. Lịch đóng phòng trên nền tảng đặt chỗ cũng chưa chắc đồng nghĩa đã có khách thuê.
Nếu đơn vị quản lý cung cấp tỷ lệ lấp đầy, hãy hỏi khoảng thời gian thống kê, nhóm sản phẩm và tài liệu đối chiếu. Dữ liệu càng sát tài sản dự định mua, phép tính càng có giá trị.
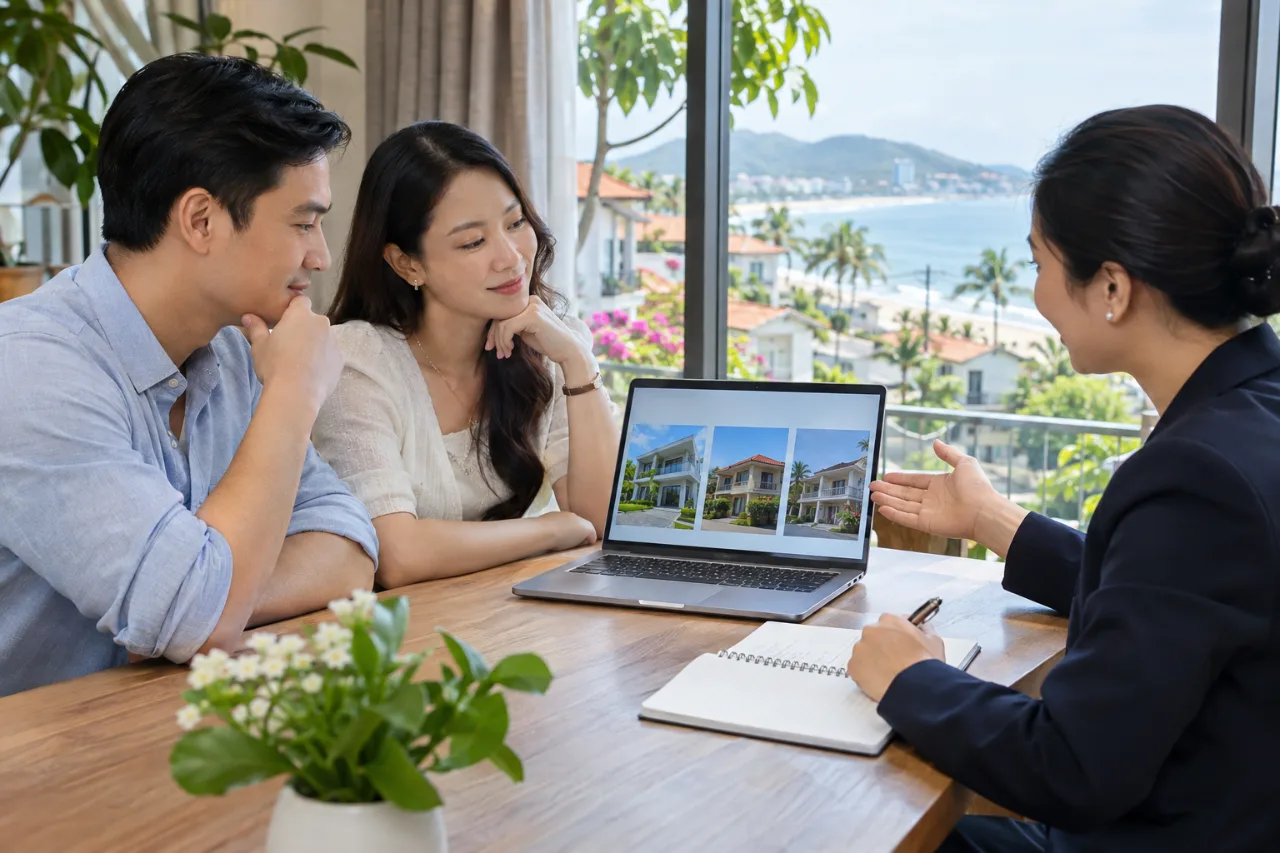
“Xác định nhóm khách chính giúp lựa chọn công năng và mức đầu tư nội thất phù hợp.”
4. Tính hiệu quả bằng một kịch bản thận trọng
Trước tiên, cần xác định tổng vốn, gồm giá mua, nội thất, chi phí giao dịch và khoản đầu tư ban đầu để đưa tài sản vào sử dụng.
Sau đó, lập dự toán doanh thu và chi phí vận hành. Việc tính đủ bảo trì, sửa chữa và các khoản duy trì nhà ở cũng phù hợp với hướng dẫn lập ngân sách mua nhà của Cục Bảo vệ Tài chính Người tiêu dùng Hoa Kỳ.
Ví dụ minh họa với tổng vốn 5 tỷ đồng:
Kịch bản | Thu nhập sau chi phí vận hành, trước lãi vay và thuế | Tỷ suất trên tổng vốn |
|---|---|---|
Khai thác theo dự kiến | 180 triệu đồng/năm | 3,6%/năm |
Thu nhập giảm | 120 triệu đồng/năm | 2,4%/năm |
Đây là giả định tính toán, không phải mức lợi suất của thị trường.
Nếu vay ngân hàng, cần tính tiếp tiền lãi và lịch trả gốc để biết dòng tiền thực tế. Đồng thời, thử tình huống lượng khách giảm hoặc tài sản tạm dừng khai thác để sửa chữa.
Với căn nhà kết hợp nghỉ dưỡng cá nhân, hãy tính cả số ngày gia đình sử dụng. Nếu thường ở vào dịp lễ, số đêm còn lại để cho thuê trong những ngày đó sẽ giảm.
5. Xin dự toán bảo trì và đọc kỹ hợp đồng quản lý
Giá mua chỉ là một phần ngân sách sở hữu. Trước khi quyết định, nên xin dự toán các khoản duy trì và kiểm tra hiện trạng thiết bị, cửa, lan can, hệ thống chống thấm.
Những khoản cần hỏi rõ gồm phí quản lý, vệ sinh, bảo dưỡng điều hòa, sửa thiết bị, thay nội thất, bảo hiểm và chi phí khi tài sản không có khách.
Với sản phẩm giao đơn vị vận hành, cần đọc cách xác định doanh thu được chia. Hợp đồng nên làm rõ phí nền tảng đặt phòng, khuyến mãi, vệ sinh và các khoản khấu trừ do bên nào chịu. Đồng thời, kiểm tra lịch thanh toán, quyền xem báo cáo, quyền sử dụng căn của chủ sở hữu và điều kiện chấm dứt hợp đồng.
Nếu có cam kết lợi nhuận, hãy xem ai chịu trách nhiệm, áp dụng bao lâu và điều kiện nhận tiền. Con số trên tài liệu quảng cáo cần được đối chiếu với nghĩa vụ cụ thể trong hợp đồng.
6. Viết sẵn phương án giữ tài sản và bán lại
Trước khi mua, hãy xác định khả năng duy trì tài sản trong giai đoạn doanh thu thấp. Ngân sách cần bao gồm chi phí cố định, nghĩa vụ vay và khoản sửa chữa dự phòng.
Tiếp theo, liệt kê nhóm người có thể mua lại: gia đình mua nghỉ dưỡng, người tìm nơi ở hay nhà đầu tư cho thuê. Họ sẽ so sánh căn nhà với những sản phẩm nào?
“Phương án mua cần tính cả chi phí nắm giữ và nhóm khách có thể mua lại.”
Khi khảo sát, nên hỏi thêm về giao dịch đã hoàn thành, thời gian chào bán và nguồn cung cạnh tranh. Giá rao cao chưa phản ánh số tiền có thể thu về khi cần bán.
Một phương án phù hợp cần giải thích được cách sử dụng hiện tại, khả năng duy trì và điều kiện chuyển nhượng sau này. Nếu chỉ có hiệu quả khi bán nhanh với giá tăng mạnh, nên xem lại mức vốn và kỳ vọng.
Câu hỏi thường gặp khi mua bất động sản ven biển
Mua xa biển hơn có luôn kém hiệu quả?
Không. Cần so sánh giá đầu vào, đường xuống biển, tiện ích và nhu cầu khách thuê. Khoảng cách chỉ là một yếu tố trong hiệu quả tổng thể.
Có nên chỉ xem căn mẫu?
Nên kiểm tra tài sản thực tế hoặc tiêu chuẩn bàn giao kèm hợp đồng. Căn mẫu có thể sử dụng nội thất, vật liệu và thiết bị khác gói bán.
Nên ưu tiên nghỉ dưỡng hay cho thuê?
Hãy xác định mục tiêu chính trước khi chọn sản phẩm. Nếu kết hợp cả hai, cần thống nhất lịch sử dụng và chấp nhận ảnh hưởng đến doanh thu.
Chuẩn bị đủ thông tin trước khi quyết định
Đi xem bất động sản ven biển nên kết thúc bằng một bảng ghi nhận về hiện trạng, hồ sơ, khách thuê, dòng tiền và chi phí. Những thông tin còn thiếu cần được bổ sung trước khi đặt cọc.
BDS Đà Nẵng đồng hành cùng anh chị khảo sát và lập bảng kiểm tra sản phẩm ven biển, giúp lựa chọn phù hợp với nhu cầu sử dụng và khả năng tài chính.
Bài viết liên quan
Cẩm nang bất động sản
Mua bất động sản trong đại đô thị: 8 yếu tố quyết định giá trị lâu dài
Khám phá 8 yếu tố quyết định giá trị bất động sản trong đại đô thị, từ vị trí, quy hoạch, tiện ích đến pháp lý và khả năng khai thác lâu dài.
Cẩm nang bất động sản
Cách đánh giá dự án bất động sản trước khi đầu tư
Hướng dẫn 7 tiêu chí đánh giá dự án bất động sản trước khi đầu tư: pháp lý, vị trí, giá bán, chủ đầu tư, dòng tiền, thanh khoản và rủi ro.
Cẩm nang bất động sản
Cách kiểm tra quy hoạch đất Đà Nẵng trực tuyến trước khi mua nhà đất
Hướng dẫn kiểm tra quy hoạch đất Đà Nẵng trực tuyến, tra cứu bản đồ, xác minh pháp lý và những lưu ý quan trọng trước khi đặt cọc mua nhà đất.