Tổng hợp 10 nhóm chi phí mua căn hộ ngoài giá bán, cách kiểm tra hợp đồng và lập ngân sách từ lúc giao dịch đến khi vào ở.
Chi phí mua căn hộ ngoài giá bán ảnh hưởng trực tiếp đến số tiền cần chuẩn bị để nhận nhà và ổn định sinh hoạt. Căn hộ chào bán 3 tỷ đồng chưa chắc chỉ cần đúng 3 tỷ là có thể vào ở. Nội thất, hồ sơ, khoản vay và vận hành đều cần được tính trước.
Muốn so sánh hai căn hộ, hãy đặt chúng trên cùng một bảng tổng chi phí. Giá chào thấp hơn nhưng thiếu nhiều hạng mục bàn giao có thể khiến ngân sách thực tế cao hơn.
Các số tiền dưới đây đều là giả định để minh họa cách tính, không phải báo giá hoặc biểu phí áp dụng chung.
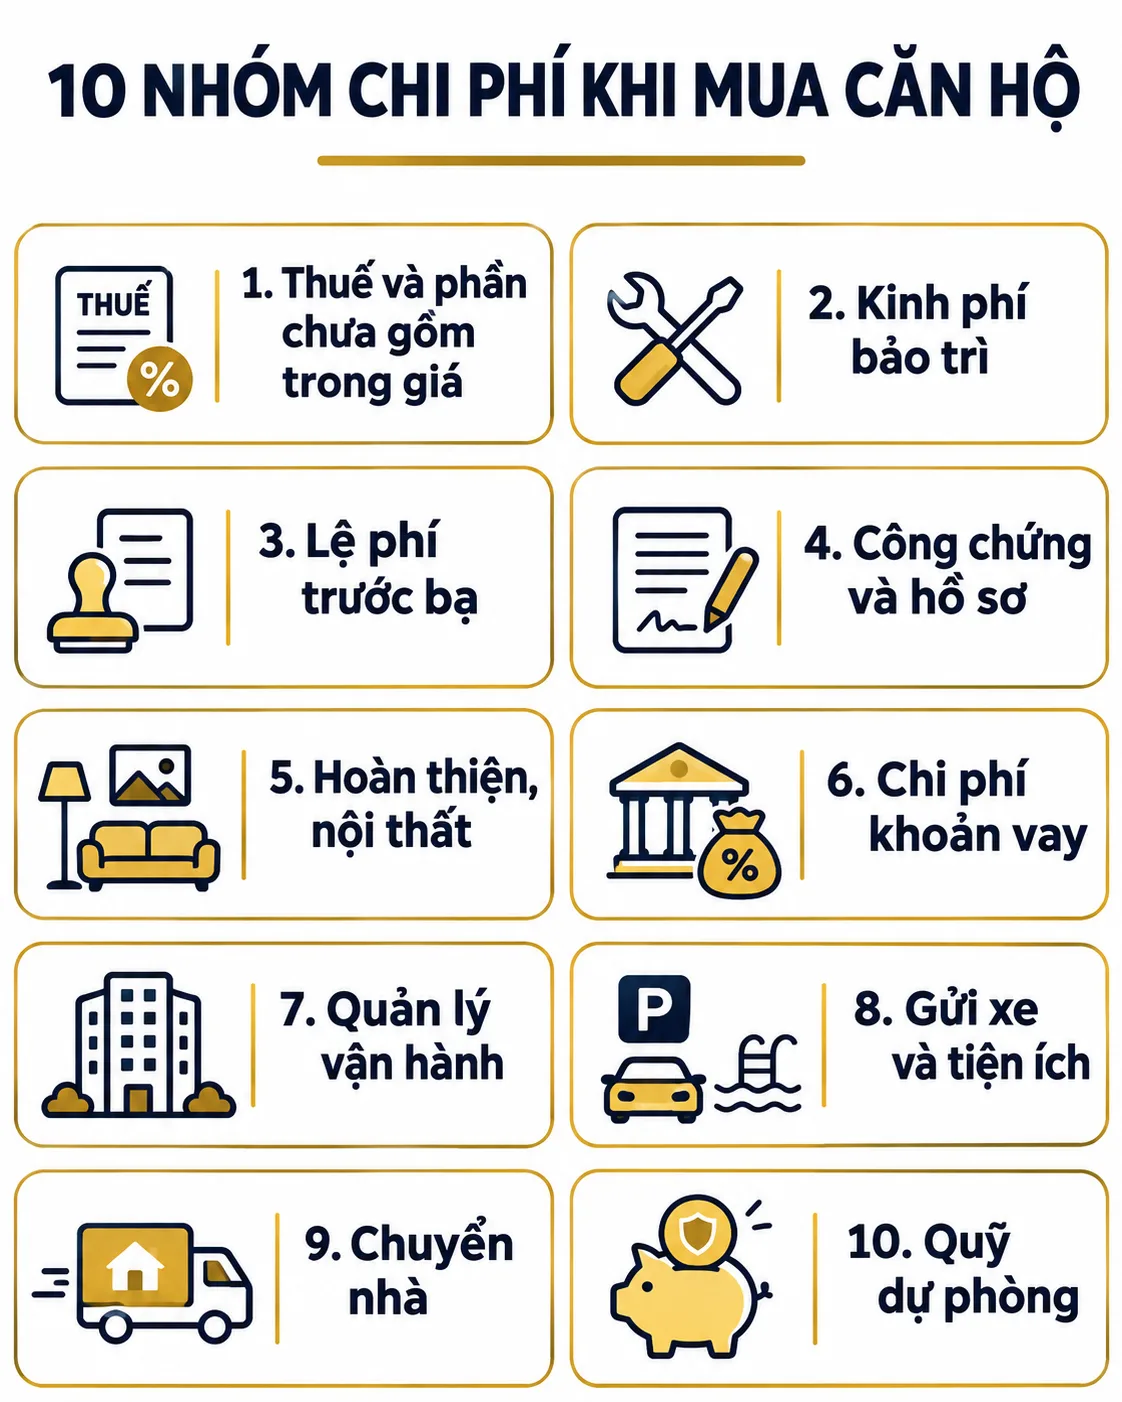
“Tổng hợp 10 nhóm chi phí cần dự trù khi mua căn hộ”.
1. Thuế và phần chưa bao gồm trong giá chào
Trước khi đặt cọc, yêu cầu bên bán xác nhận giá đã gồm thuế, nội thất và những khoản nào khác. Với giao dịch thuộc diện chịu thuế giá trị gia tăng, đối chiếu cơ cấu giá trong hợp đồng; tránh tự cộng một tỷ lệ vào mọi trường hợp.
Ví dụ, căn A chào 3 tỷ đồng nhưng chưa gồm một số khoản, trong khi căn B chào 3,1 tỷ đã bao gồm nhiều hạng mục hơn. Chưa làm rõ phần chênh lệch, người mua chưa thể kết luận A rẻ hơn.
2. Kinh phí bảo trì chung cư
Theo khoản 1 Điều 152 Luật Nhà ở 2023, trường hợp chủ đầu tư bán, cho thuê mua căn hộ thuộc phạm vi quy định thì người mua, thuê mua đóng kinh phí bảo trì 2%; khoản này được tính riêng và ghi rõ trong hợp đồng.
Giả sử cơ sở tính được xác nhận là 3 tỷ đồng, tiền bảo trì tương ứng là 60 triệu đồng. Không lấy ngay giá quảng cáo làm cơ sở tính. Khi mua lại, cần kiểm tra chứng từ đã đóng, nghĩa vụ còn thiếu và thỏa thuận thanh toán để tránh cộng trùng.
3. Lệ phí trước bạ
Lệ phí trước bạ cần dự trù theo hồ sơ, căn cứ tính và trường hợp miễn, giảm thực tế. Giá rao bán chưa đủ để xác định chính xác khoản phải nộp.
Trong bảng ngân sách, có thể tạm giữ một khoản cho thủ tục rồi cập nhật theo thông báo. Ví dụ, gia đình dành 25 triệu đồng cho tổng hồ sơ và lệ phí; đây là hạn mức dự trù, cần tách từng khoản sau khi xác minh. Dòng chưa rõ phải ghi “chờ xác nhận”, tránh mặc định bằng 0.
4. Công chứng và dịch vụ hồ sơ
Tùy giao dịch, chi phí có thể gồm công chứng, soạn thảo, sao chụp và dịch vụ hỗ trợ. Hỏi rõ khoản thu theo quy định, khoản dịch vụ tự nguyện, bên chịu tiền và chứng từ nhận được.
Ví dụ, đơn vị hỗ trợ báo gói hồ sơ 8 triệu đồng thì cần hỏi đã gồm công chứng hay chưa. Nếu cộng nguyên gói này với từng khoản đã nằm trong gói, ngân sách sẽ bị tính hai lần. Không mặc định mọi giao dịch căn hộ đều có thủ tục giống nhau.
5. Hoàn thiện và nội thất
Đây thường là phần dễ vượt dự toán vì tên gọi “bàn giao hoàn thiện” chưa thể hiện đầy đủ thiết bị được nhận. Hãy kiểm tra sàn, trần, bếp, điều hòa, thiết bị vệ sinh và đồ rời.
Ví dụ, ngân sách nội thất 180 triệu đồng gồm bếp 50 triệu, giường tủ 60 triệu, thiết bị gia dụng 45 triệu và rèm, đèn 25 triệu. Báo giá cần làm rõ vận chuyển, lắp đặt và thuế. Nếu phát sinh thêm máy lạnh hoặc thay vật liệu, phải cập nhật tổng trước khi đặt hàng.
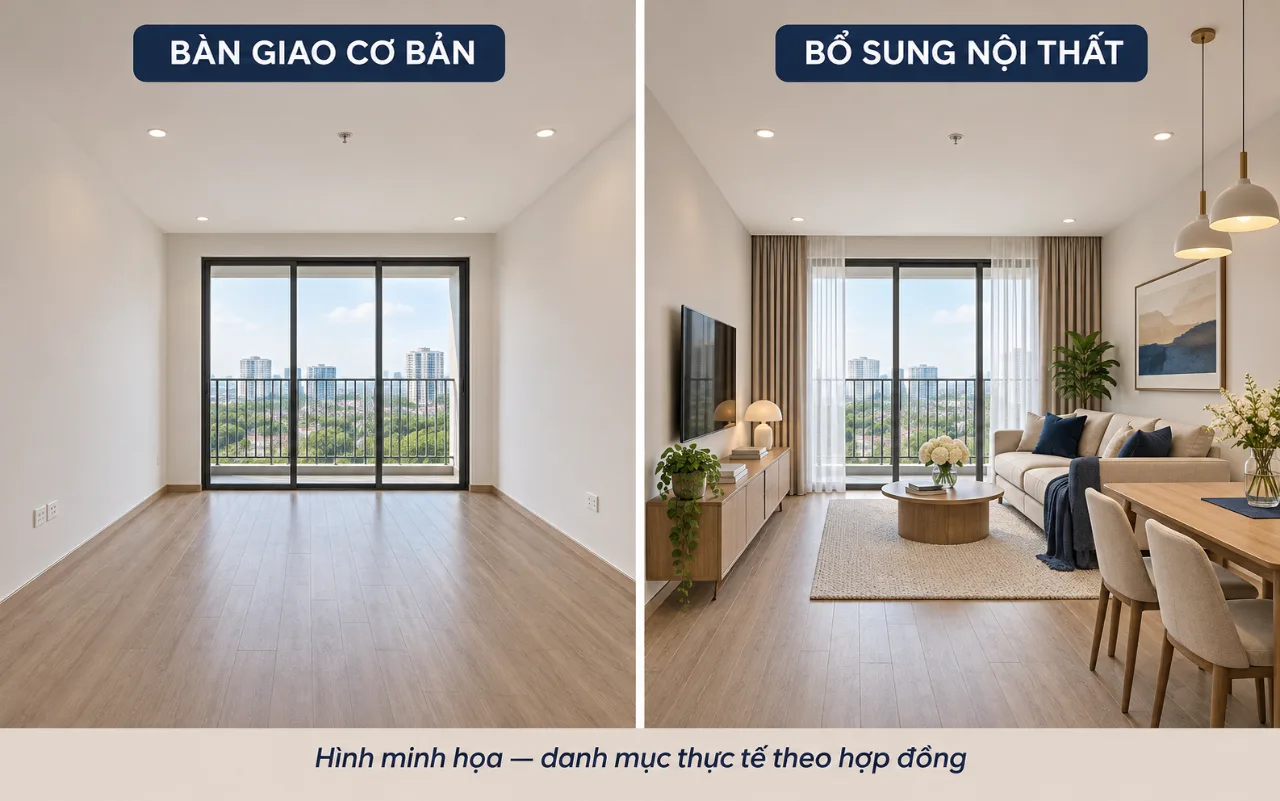
“Minh họa căn hộ bàn giao cơ bản và căn hộ sau khi bổ sung nội thất”.
6. Chi phí liên quan khoản vay
Ngoài lãi vay, kiểm tra phí định giá, đăng ký biện pháp bảo đảm, trả nợ trước hạn và các khoản áp dụng theo hợp đồng. Lịch trả nợ cần thể hiện cả giai đoạn sau ưu đãi.
Ví dụ, vay 1,5 tỷ đồng trong 20 năm, trả gốc đều thì gốc mỗi tháng là 6,25 triệu đồng. Giả định lãi 8%/năm, tháng đầu trả khoảng 10 triệu tiền lãi, tổng 16,25 triệu. Nếu lãi là 11%/năm với cùng dư nợ, tổng khoảng 20 triệu. Đây là phép so sánh, chưa gồm phí; số thực tế phụ thuộc dư nợ và cách tính của ngân hàng.
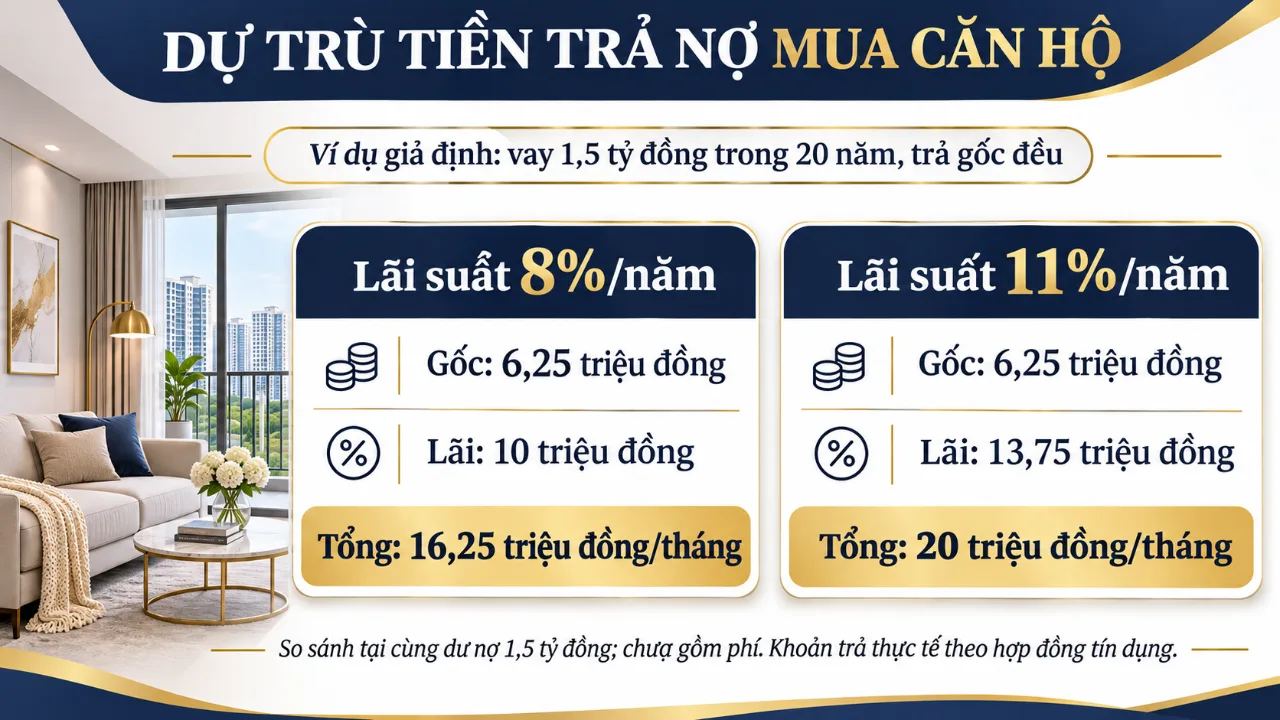
“So sánh tiền gốc và lãi khoản vay mua căn hộ tại hai mức lãi suất giả định”.
7. Phí quản lý vận hành
Phí quản lý là khoản định kỳ cần đưa vào ngân sách sinh hoạt. Kiểm tra đơn giá, diện tích tính phí, thuế và thời điểm bắt đầu thu.
Giả định diện tích tính phí 70 m², mức thu 15.000 đồng/m²/tháng thì phí là 1,05 triệu đồng/tháng, tương đương 12,6 triệu đồng/năm nếu giữ nguyên đơn giá. Kinh phí bảo trì và phí quản lý là hai khoản khác nhau; cần theo dõi riêng để biết nghĩa vụ thanh toán.
8. Gửi xe và tiện ích có thu phí
Hỏi rõ chỗ đỗ xe có sẵn hay phải đăng ký chờ, cùng điều kiện sử dụng hồ bơi, phòng tập và dịch vụ khác. Tiện ích được giới thiệu trong dự án chưa đồng nghĩa được sử dụng miễn phí.
Giả định ô tô tốn 1,2 triệu đồng và hai xe máy tổng 200.000 đồng mỗi tháng, gia đình chi 16,8 triệu đồng/năm cho gửi xe. Cộng phí quản lý ở ví dụ trên, tổng là 29,4 triệu đồng/năm, chưa gồm điện nước và tiện ích trả riêng.
9. Chuyển nhà và thiết lập sinh hoạt
Vận chuyển đồ, lắp internet, vệ sinh và mua vật dụng nhỏ thường bị bỏ sót. Cần hỏi thêm quy định đăng ký chuyển đồ, thời gian thi công và tiền đặt cọc thi công nếu có.
Ví dụ, dành 15 triệu đồng gồm chuyển nhà 5 triệu, vệ sinh 2 triệu, thiết lập sinh hoạt 8 triệu. Khoản đặt cọc được hoàn lại vẫn làm tăng tiền cần có tại thời điểm nộp, nhưng phải tách khỏi chi phí mất đi. Kiểm tra điều kiện hoàn cọc trước khi thanh toán.
10. Quỹ dự phòng sau khi nhận nhà
Dự phòng giúp gia đình xử lý phát sinh mà không phải vay thêm ngay sau khi mua. Tách khoản này khỏi ngân sách nội thất và tiền thanh toán căn hộ.
Ví dụ, chọn giữ lại 100 triệu đồng làm quỹ dự phòng thì không sử dụng luôn khoản đó để nâng cấp đồ đạc. Người có thu nhập hoa hồng biến động cần tính khả năng trả nợ trong tháng ít giao dịch, thay vì chỉ dựa vào tháng thu nhập cao.
Ví dụ: Căn hộ 3 tỷ cần chuẩn bị bao nhiêu?
Giả định mua bằng vốn tự có, giá đã gồm các thành phần thuế theo hợp đồng; bảo trì chưa gồm và cơ sở tính đã xác nhận là 3 tỷ đồng:
Hạng mục | Số tiền giả định |
|---|---|
Giá mua căn hộ | 3.000 triệu đồng |
Kinh phí bảo trì | 60 triệu đồng |
Nội thất | 180 triệu đồng |
Hồ sơ và lệ phí dự trù | 25 triệu đồng |
Chuyển nhà, thiết lập sinh hoạt | 15 triệu đồng |
Tổng mua và chuẩn bị vào ở | 3.280 triệu đồng |
Quỹ dự phòng giữ lại | 100 triệu đồng |
Nguồn tiền cần chuẩn bị | 3.380 triệu đồng |
Bảng chưa gồm vận hành hằng tháng và khoản phát sinh chưa xác nhận. Nếu vay, cần tách vốn tự có với vốn ngân hàng, đồng thời bổ sung lãi và phí. Người mua nên chốt bảng chi phí cùng lịch thanh toán trước khi chốt căn. BDS Đà Nẵng hỗ trợ đối chiếu danh mục bàn giao và cơ cấu giá để lập ngân sách sát nhu cầu.
Bài viết liên quan
Cẩm nang bất động sản
Bất động sản ven biển: 6 việc cần làm trước khi mua
Đi xem bất động sản ven biển cần kiểm tra gì? Khám phá 6 việc giúp đánh giá vị trí, hồ sơ, khả năng cho thuê, chi phí và phương án bán lại.
Cẩm nang bất động sản
Mua bất động sản trong đại đô thị: 8 yếu tố quyết định giá trị lâu dài
Khám phá 8 yếu tố quyết định giá trị bất động sản trong đại đô thị, từ vị trí, quy hoạch, tiện ích đến pháp lý và khả năng khai thác lâu dài.
Cẩm nang bất động sản
Cách đánh giá dự án bất động sản trước khi đầu tư
Hướng dẫn 7 tiêu chí đánh giá dự án bất động sản trước khi đầu tư: pháp lý, vị trí, giá bán, chủ đầu tư, dòng tiền, thanh khoản và rủi ro.