Nhiều ngân hàng đang đẩy mạnh rao bán, đấu giá và thu giữ bất động sản để xử lý nợ xấu trong những tháng cuối năm 2026. Một số tài sản có giá khởi điểm giảm gần 50% so với lần rao bán trước. Trong bối cảnh dư nợ tín dụng bất động sản tăng lên hơn 5,21 triệu tỷ đồng, diễn biến này thu hút sự chú ý của thị trường và đặt ra câu hỏi về cơ hội đầu tư cũng như những rủi ro đi kèm.
1. Ngân hàng tăng tốc rao bán bất động sản để thu hồi nợ
Trong những tháng cuối năm 2026, hoạt động xử lý tài sản bảo đảm của các ngân hàng diễn ra sôi động hơn. Danh mục tài sản được đưa ra rao bán khá đa dạng, từ nhà phố, đất nền đến nhà máy, khu đất công nghiệp và các bất động sản có giá trị hàng trăm tỷ đồng.
Động thái này nhằm thu hồi vốn từ những khoản vay quá hạn, đồng thời giảm áp lực nợ xấu đối với hệ thống tín dụng.
BIDV rao bán các khoản nợ hàng trăm tỷ đồng
Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV), Chi nhánh Bắc Sài Gòn, thông báo đấu giá hai khu đất có tổng diện tích gần 4,8 ha tại Khu công nghiệp Bình Minh, với tổng giá khởi điểm gần 117 tỷ đồng. Đây là tài sản bảo đảm liên quan đến doanh nghiệp Hoàng Quân Mê Kông.
Trước đó, BIDV cũng công bố bán hai khoản nợ liên quan đến Công ty Cổ phần Ba Huân và Công ty TNHH Công nghệ cao Ba Huân Thạnh Hóa. Tổng giá trị hai khoản nợ được rao bán gần 625 tỷ đồng.
Tài sản bảo đảm gồm nhiều khu đất và nhà máy phục vụ hoạt động sản xuất, kinh doanh tại các địa phương như TP.HCM và Tây Ninh.
Các thương vụ này cho thấy phạm vi xử lý nợ không chỉ giới hạn ở bất động sản nhà ở mà còn mở rộng sang tài sản sản xuất, công nghiệp và thương mại.
VietinBank đưa nhiều tài sản bảo đảm ra xử lý
Ngân hàng TMCP Công Thương Việt Nam (VietinBank) cũng triển khai nhiều hoạt động bán đấu giá khoản nợ và xử lý tài sản bảo đảm.
Đáng chú ý, VietinBank Chi nhánh Đông Anh đưa khoản nợ của Công ty Cổ phần Đại Kim ra đấu giá với giá khởi điểm 562,4 tỷ đồng, thấp hơn khoảng 62,5 tỷ đồng so với tổng dư nợ tạm tính.
Tài sản bảo đảm gồm quyền sử dụng hơn 7.000 m² đất và tài sản gắn liền với đất tại Khu đô thị mới Cầu Giấy, Hà Nội.
Ngoài ra, một khu đất gần 16.000 m² tại khu vực Tân Phước, TP.HCM, cũng được VietinBank đưa vào diện xử lý tài sản bảo đảm với giá khởi điểm dự kiến 91 tỷ đồng.
Agribank giảm gần một nửa giá khởi điểm nhà máy nước Cần Giờ
Một trường hợp đáng chú ý là Nhà máy nước Cần Giờ tại xã Bình Khánh, TP.HCM, được Agribank Chi nhánh Trung tâm Sài Gòn đưa ra đấu giá với giá khởi điểm 52,1 tỷ đồng.
Tài sản bao gồm quyền sử dụng khu đất rộng 12.809 m² cùng dây chuyền xử lý nước lợ và sản xuất nước đóng chai.
Theo thông tin được công bố, tài sản này từng được rao bán vào tháng 8/2025 với giá khởi điểm 103,5 tỷ đồng.
Như vậy, giá khởi điểm hiện tại đã giảm khoảng 51,4 tỷ đồng, tương đương gần 49,7% so với lần rao bán ban đầu.
Mức giảm này cho thấy việc tìm kiếm người mua đối với một số tài sản có giá trị lớn có thể gặp khó khăn. Tuy nhiên, giá khởi điểm giảm không đồng nghĩa tài sản chắc chắn có thể được mua với mức giá đó hoặc sẽ mang lại lợi nhuận cho người mua.
Sacombank và HDBank tiếp tục xử lý tài sản bảo đảm
Sacombank cũng đưa ra thanh lý nhiều nhà, đất tại TP.HCM, Tây Ninh và Đồng Nai.
Trong danh mục được công bố có khu đất rộng hơn 10.600 m² tại khu vực An Phú với giá thanh lý 180 tỷ đồng, cùng một khu đất hơn 3.800 m² tại An Phú Đông với giá 120 tỷ đồng.
Trong khi đó, HDBank thông báo thu giữ 26 thửa đất và nhiều quyền tài sản liên quan đến Công ty Cổ phần Địa ốc Hoàng Quân để xử lý khoản dư nợ gần 900 tỷ đồng.
Việc các ngân hàng đồng thời triển khai nhiều phương án thu hồi nợ cho thấy xử lý tài sản bảo đảm tiếp tục là một nhiệm vụ quan trọng trong hoạt động quản trị rủi ro tín dụng.
2. Nợ xấu gia tăng trong bối cảnh tín dụng bất động sản tăng mạnh
Hoạt động rao bán tài sản bảo đảm diễn ra trong bối cảnh dư nợ tín dụng bất động sản tăng nhanh, trong khi chất lượng tín dụng tại một bộ phận ngân hàng chịu áp lực.
Theo số liệu SSI Research được VietnamFinance dẫn lại, thống kê báo cáo tài chính của 27 ngân hàng cho thấy quy mô nợ xấu toàn ngành trong nửa đầu năm 2026 tăng 21,4%. Tỷ lệ nợ xấu tăng từ 1,88% trong quý I lên 1,97% trong quý II/2026.
Trong khi đó, số liệu do Phó Thống đốc Ngân hàng Nhà nước Nguyễn Ngọc Cảnh công bố cho biết, đến ngày 31/8/2026, tổng dư nợ tín dụng đối với lĩnh vực bất động sản đạt khoảng 5,21 triệu tỷ đồng, tăng 9,49% so với cuối năm 2025.
Một số chỉ tiêu đáng chú ý:
Tổng dư nợ tín dụng bất động sản: Khoảng 5,21 triệu tỷ đồng.
Mức tăng so với cuối năm 2025: 9,49%.
Dư nợ phục vụ hoạt động kinh doanh bất động sản: Khoảng 2,59 triệu tỷ đồng, tăng 19,59%.
Dư nợ phục vụ tiêu dùng và tự sử dụng bất động sản: Khoảng 2,61 triệu tỷ đồng, tăng 1,02%.
Tỷ trọng tín dụng bất động sản trong tổng dư nợ toàn nền kinh tế: Khoảng 25,39%.
Số liệu cho thấy tín dụng dành cho hoạt động kinh doanh bất động sản tăng nhanh hơn đáng kể so với nhóm vay phục vụ tiêu dùng và tự sử dụng nhà đất.
Khi doanh nghiệp bất động sản gặp khó khăn về dòng tiền, dự án chậm triển khai hoặc khả năng thanh toán suy giảm, áp lực trả nợ có thể gia tăng. Nếu khoản vay không được thanh toán theo cam kết, ngân hàng có thể triển khai các biện pháp xử lý nợ theo quy định và thỏa thuận liên quan.
Tuy nhiên, cần phân biệt giữa sự gia tăng nợ xấu tại một nhóm ngân hàng với tình trạng của toàn bộ thị trường bất động sản. Không phải mọi phân khúc hay mọi địa phương đều chịu tác động giống nhau.
3. Vì sao ngân hàng phải giảm giá tài sản phát mãi?
Giá khởi điểm của một số tài sản giảm đáng kể sau nhiều lần rao bán là diễn biến đáng quan tâm. Có nhiều yếu tố có thể ảnh hưởng đến khả năng thanh lý tài sản bảo đảm.
Thanh khoản thị trường chưa đồng đều
Các tài sản có giá trị lớn như nhà máy, khu đất công nghiệp hoặc quỹ đất hàng chục nghìn mét vuông thường hướng đến nhóm nhà đầu tư có tiềm lực tài chính mạnh.
Số lượng người mua đủ năng lực tham gia có thể hạn chế hơn so với phân khúc nhà ở phổ thông. Quá trình tìm kiếm người mua vì vậy có thể kéo dài.
Giá trị tài sản phụ thuộc vào khả năng khai thác
Một bất động sản có diện tích lớn chưa chắc tạo ra hiệu quả đầu tư cao nếu vị trí không thuận lợi, hạ tầng chưa hoàn thiện hoặc mục đích sử dụng đất hạn chế.
Đối với nhà máy và tài sản công nghiệp, người mua còn cần đánh giá máy móc, dây chuyền sản xuất, chi phí vận hành và khả năng tiếp tục khai thác.
Rủi ro pháp lý và bàn giao
Một số tài sản bảo đảm có thể liên quan đến tranh chấp, nghĩa vụ tài chính, người đang sử dụng hoặc các thủ tục pháp lý chưa hoàn tất.
Những yếu tố này có thể khiến người mua phải bỏ thêm thời gian và chi phí để hoàn thiện giao dịch, từ đó ảnh hưởng đến mức giá họ sẵn sàng trả.
Áp lực thu hồi vốn của ngân hàng
Khi khoản vay quá hạn, ngân hàng có nhu cầu xử lý tài sản để thu hồi vốn. Nếu tài sản chưa bán được sau nhiều lần tổ chức đấu giá, giá khởi điểm có thể được điều chỉnh theo quy trình và điều kiện áp dụng cho từng trường hợp.
Dù vậy, không nên mặc định rằng mọi tài sản phát mãi đều đang được bán thấp hơn giá trị thị trường. Muốn xác định mức giá có thực sự hấp dẫn hay không, cần so sánh với những tài sản tương đồng và thẩm định đầy đủ hồ sơ.
4. Bất động sản phát mãi có phải cơ hội đầu tư hấp dẫn?
Trong bối cảnh ngân hàng tăng cường xử lý nợ xấu, bất động sản phát mãi có thể mang lại thêm lựa chọn cho nhà đầu tư có vốn và kinh nghiệm thẩm định.
Tuy nhiên, mức giá rao bán chỉ là một phần của bài toán đầu tư.
Lợi thế đối với nhà đầu tư
Có thêm nguồn tài sản để lựa chọn: Nhà đầu tư có thể tiếp cận các bất động sản được đưa ra đấu giá công khai, bao gồm đất ở, đất thương mại, nhà xưởng và tài sản phục vụ kinh doanh.
Có cơ sở so sánh giá: Thông tin về giá khởi điểm, lịch sử đấu giá và đặc điểm tài sản giúp nhà đầu tư xây dựng cơ sở định giá ban đầu.
Có thể tìm được tài sản phù hợp với chiến lược dài hạn: Những bất động sản có vị trí tốt, hồ sơ rõ ràng và khả năng khai thác thực tế có thể phù hợp với nhà đầu tư tìm kiếm dòng tiền hoặc tích lũy tài sản.
Những rủi ro không nên bỏ qua
Rủi ro pháp lý: Tài sản cần được kiểm tra về quyền sở hữu, quyền sử dụng đất, tình trạng thế chấp, tranh chấp và các nghĩa vụ tài chính liên quan.
Rủi ro bàn giao: Việc trúng đấu giá không có nghĩa mọi tài sản đều có thể được bàn giao và đưa vào sử dụng ngay. Cần kiểm tra điều kiện tiếp nhận thực tế.
Rủi ro vốn: Ngoài giá mua, nhà đầu tư có thể phải thanh toán thuế, phí, chi phí sửa chữa, cải tạo và các khoản nghĩa vụ khác theo hồ sơ cụ thể.
Rủi ro thanh khoản: Một tài sản có giá trị lớn hoặc tính chất chuyên biệt có thể khó bán lại nếu thị trường không có đủ người mua phù hợp.
Rủi ro sử dụng đòn bẩy tài chính: Nếu vay vốn để mua tài sản nhưng không thể khai thác hoặc bán lại đúng kế hoạch, chi phí lãi vay có thể làm giảm hiệu quả đầu tư.
Do đó, bất động sản phát mãi chỉ thực sự hấp dẫn khi giá mua phù hợp với giá trị thực, hồ sơ pháp lý có thể kiểm chứng và phương án tài chính đủ khả năng chịu đựng những tình huống bất lợi.
5. Nhà đầu tư cần kiểm tra gì trước khi mua bất động sản phát mãi?
Trước khi tham gia đấu giá hoặc mua tài sản bảo đảm, nhà đầu tư nên thực hiện quy trình thẩm định theo các bước sau.
Bước 1: Xác minh thông tin từ nguồn chính thức
Tìm thông báo từ ngân hàng, đơn vị tổ chức đấu giá và cơ quan có thẩm quyền. Không nên chỉ dựa vào nội dung quảng cáo hoặc thông tin truyền miệng.
Bước 2: Kiểm tra hồ sơ pháp lý
Đối chiếu giấy chứng nhận, mục đích sử dụng đất, thời hạn sử dụng, tình trạng thế chấp, tranh chấp và nghĩa vụ tài chính liên quan.
Bước 3: Khảo sát thực địa
Kiểm tra vị trí, đường tiếp cận, hạ tầng, hiện trạng công trình, tình trạng người sử dụng và khả năng khai thác.
Bước 4: Xác định tổng chi phí đầu tư
Tính giá mua dự kiến, tiền đặt trước, chi phí giao dịch, thuế, phí, chi phí hoàn thiện hồ sơ và chi phí phát sinh có thể xảy ra.
Bước 5: So sánh với giá thị trường
Sử dụng những tài sản tương đồng về vị trí, diện tích, mục đích sử dụng và tình trạng pháp lý làm cơ sở tham khảo.
Bước 6: Đọc kỹ quy chế đấu giá
Xác định điều kiện tham gia, thời hạn nộp tiền, nghĩa vụ của người trúng đấu giá và hậu quả nếu không thực hiện đúng cam kết.
Bước 7: Xây dựng phương án đầu tư dự phòng
Tính toán khả năng cho thuê, khai thác hoặc bán lại trong các kịch bản khác nhau. Không nên dựa hoàn toàn vào kỳ vọng giá bất động sản sẽ tăng trong tương lai.
Đặc biệt, nhà đầu tư cần phân biệt việc ngân hàng bán khoản nợ với việc trực tiếp đấu giá tài sản bảo đảm. Hai hình thức này có đối tượng giao dịch, quy trình và rủi ro khác nhau.
6. Thị trường bất động sản cuối năm 2026: Cần lựa chọn thay vì chạy theo giá rẻ
Việc ngân hàng tăng cường rao bán bất động sản để xử lý nợ xấu cho thấy áp lực thu hồi vốn vẫn hiện hữu trong hệ thống tín dụng. Đồng thời, thị trường có thêm nguồn tài sản được đưa ra công khai, tạo điều kiện cho nhà đầu tư tìm kiếm cơ hội.
Tuy nhiên, không thể chỉ dựa vào số lượng thông báo phát mãi để kết luận rằng giá bất động sản trên toàn thị trường sẽ giảm mạnh.
Tác động thực tế còn phụ thuộc vào quy mô tài sản được đưa ra bán, vị trí, phân khúc, mức độ cạnh tranh và khả năng hấp thụ của thị trường.
Đối với nhà đầu tư cá nhân, việc ưu tiên các bất động sản có hồ sơ rõ ràng, nhu cầu sử dụng thực tế và khả năng thanh khoản tốt thường quan trọng hơn việc tìm kiếm mức giảm giá lớn nhất.
Với những tài sản có giá trị cao, việc thẩm định độc lập và tư vấn pháp lý trước khi xuống tiền là cần thiết để hạn chế rủi ro.
Kết luận
Làn sóng ngân hàng rao bán bất động sản xử lý nợ xấu trong năm 2026 phản ánh áp lực thu hồi vốn và những thách thức về chất lượng tín dụng. Một số tài sản đã giảm giá khởi điểm đáng kể, nhưng mức giá thấp không tự động đồng nghĩa với một thương vụ đầu tư có lợi nhuận.
Cơ hội thực sự nằm ở khả năng mua đúng giá trị, kiểm soát pháp lý và xây dựng phương án khai thác khả thi. Trong bối cảnh thị trường phân hóa, nhà đầu tư cần dựa trên dữ liệu, hồ sơ chính thức và năng lực tài chính của mình thay vì quyết định theo tâm lý săn hàng giá rẻ.
BDS DA NANG sẽ tiếp tục cập nhật thông tin thị trường, xu hướng tín dụng và những diễn biến đáng chú ý của thị trường bất động sản Việt Nam, hỗ trợ độc giả có thêm cơ sở tham khảo trước khi đưa ra quyết định đầu tư.
Lưu ý: Các số liệu, mức giá và thông tin về tài sản phản ánh nội dung được công bố tại thời điểm đưa tin. Người quan tâm cần kiểm tra thông báo đấu giá và hồ sơ chính thức mới nhất trước khi giao dịch.
Đọc thêm
Pháp lý – Quy hoạch
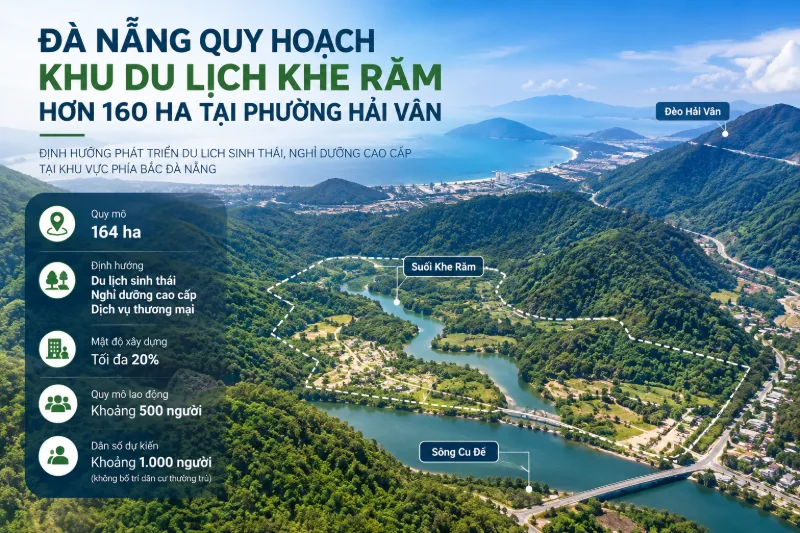
Đà Nẵng quy hoạch khu du lịch Khe Răm hơn 160 ha tại phường Hải Vân
Khu du lịch Khe Răm khoảng 164 ha tại phường Hải Vân được định hướng phát triển du lịch sinh thái, trải nghiệm thiên nhiên và nghỉ dưỡng cao cấp.