Đầu tư bất động sản ven biển cần kiểm tra nhu cầu khai thác, pháp lý, chi phí bảo dưỡng và sức chịu đựng dòng tiền trước khi mua.
Đầu tư bất động sản ven biển từ lâu đã thu hút sự quan tâm của nhiều nhà đầu tư nhờ lợi thế cảnh quan, tiềm năng phát triển du lịch và khả năng kết hợp giữa sở hữu tài sản với khai thác kinh doanh. Một căn biệt thự gần biển, nhà phố thương mại hay căn hộ có tầm nhìn hướng biển đều có thể mang lại giá trị sử dụng riêng biệt.
Tuy nhiên, bất động sản ven biển có vị trí đẹp chưa chắc đã là khoản đầu tư sinh lời tốt. Giá trị thực sự của tài sản còn phụ thuộc vào mức giá mua, tính pháp lý, nhu cầu khai thác, chi phí vận hành và khả năng chuyển nhượng trong tương lai.
Đặc biệt, tại những thị trường du lịch như Đà Nẵng, nhà đầu tư cần nhìn nhận bất động sản ven biển dưới cả hai góc độ: tài sản phục vụ nhu cầu sử dụng và tài sản có khả năng tạo ra lợi nhuận.
Vậy đâu là những yếu tố quyết định hiệu quả đầu tư bất động sản ven biển? Bảy nội dung dưới đây sẽ giúp người mua có góc nhìn toàn diện hơn trước khi xuống tiền.
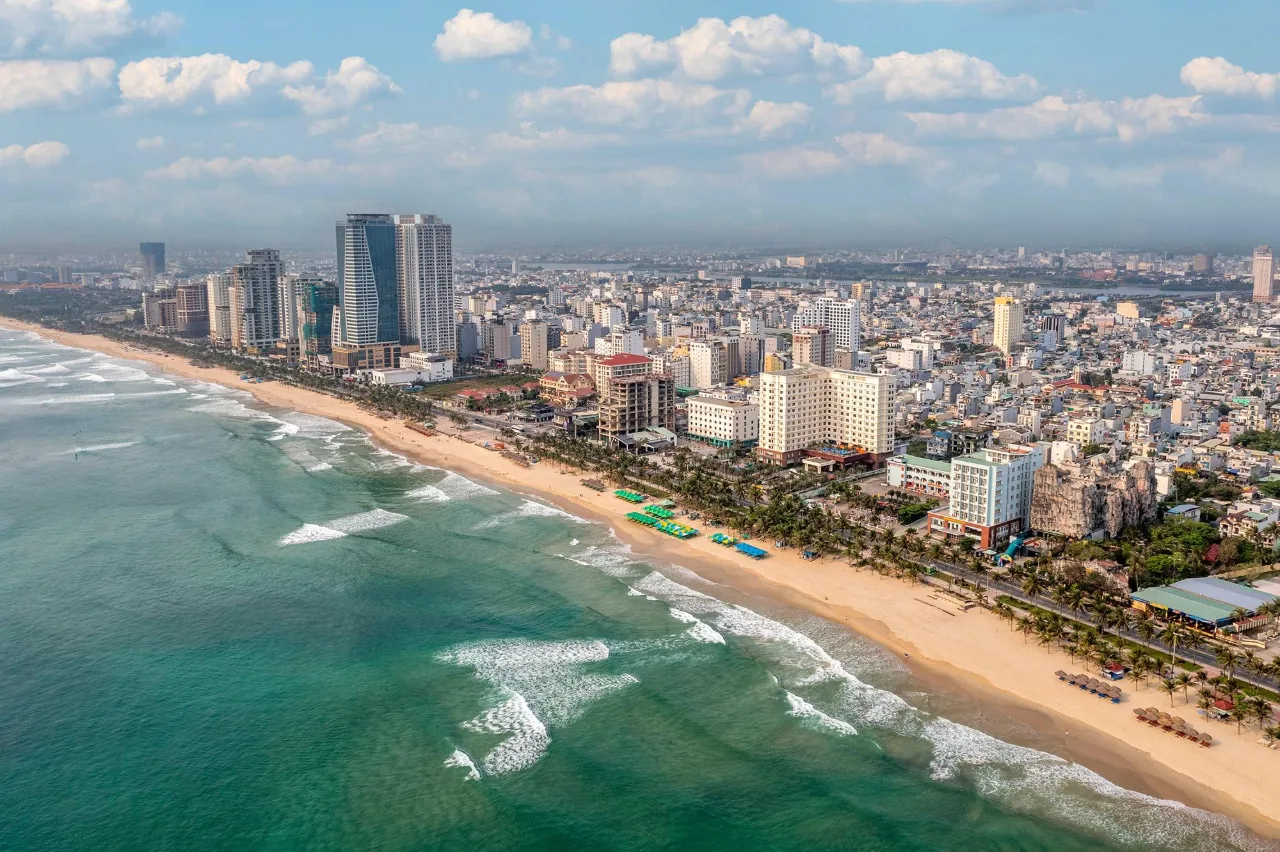
Toàn cảnh bất động sản ven biển Đà Nẵng với hệ thống đô thị và du lịch.
1. Giá trị nghỉ dưỡng và giá trị đầu tư là hai khái niệm khác nhau
Một trong những sai lầm phổ biến khi mua bất động sản ven biển là đánh đồng trải nghiệm nghỉ dưỡng với hiệu quả tài chính.
Một căn biệt thự có hồ bơi riêng, gần bãi biển và sở hữu không gian đẹp có thể mang đến trải nghiệm tuyệt vời cho gia đình. Nhưng điều đó không đồng nghĩa tài sản sẽ tạo ra dòng tiền cho thuê cao hoặc dễ dàng bán lại với mức giá tốt.
Đầu tư để sử dụng và nghỉ dưỡng
Đối với nhóm khách hàng mua bất động sản làm ngôi nhà thứ hai, giá trị thường được đánh giá qua:
Không gian nghỉ dưỡng dành cho gia đình.
Môi trường sống và cảnh quan xung quanh.
Khả năng sử dụng vào cuối tuần hoặc các kỳ nghỉ.
Chất lượng tiện ích, dịch vụ và quản lý.
Khả năng gìn giữ giá trị tài sản dài hạn.
Với nhóm khách hàng này, lợi nhuận tài chính có thể không phải mục tiêu quan trọng nhất.
Đầu tư nhằm tạo lợi nhuận
Ngược lại, nhà đầu tư tài chính cần tập trung vào ba nguồn giá trị: thu nhập từ cho thuê, khả năng tăng giá và thanh khoản khi cần bán.
Ví dụ giả định: Hai căn nhà ven biển có cùng giá bán 8 tỷ đồng.
Căn A nằm gần biển, có thiết kế đẹp nhưng nhu cầu thuê thực tế thấp. Sau khi trừ chi phí vận hành, tài sản tạo ra 120 triệu đồng mỗi năm.
Căn B nằm xa biển hơn nhưng gần khu dịch vụ, có nhu cầu thuê ổn định và tạo ra 240 triệu đồng mỗi năm sau chi phí vận hành.
Nếu chỉ xét thu nhập khai thác trước thuế và lãi vay, căn A có tỷ suất 1,5%/năm, trong khi căn B đạt 3%/năm.
Như vậy, tài sản có vị trí nghỉ dưỡng đẹp hơn chưa chắc mang lại hiệu quả khai thác tốt hơn.
2. Vị trí ven biển: Không chỉ tính bằng khoảng cách đến biển
Vị trí luôn là yếu tố quan trọng của bất động sản. Tuy nhiên, đối với tài sản ven biển, khoảng cách đến bãi biển chỉ là một trong nhiều tiêu chí cần đánh giá.
Hai bất động sản cùng cách biển 500 m có thể sở hữu giá trị rất khác nhau nếu điều kiện tiếp cận, hạ tầng và tiện ích không tương đồng.
Khả năng kết nối giao thông
Nhà đầu tư cần xem xét thời gian di chuyển thực tế từ tài sản đến sân bay, trung tâm đô thị, các tuyến đường chính và khu du lịch.
Một bất động sản có khả năng kết nối thuận tiện thường dễ tiếp cận nhiều nhóm khách hàng hơn.
Ngoài ra, nên phân biệt giữa khoảng cách trên bản đồ và thời gian di chuyển thực tế. Tài sản gần biển nhưng phải đi đường vòng hoặc phụ thuộc một lối tiếp cận hạn chế có thể kém thuận tiện hơn dự kiến.
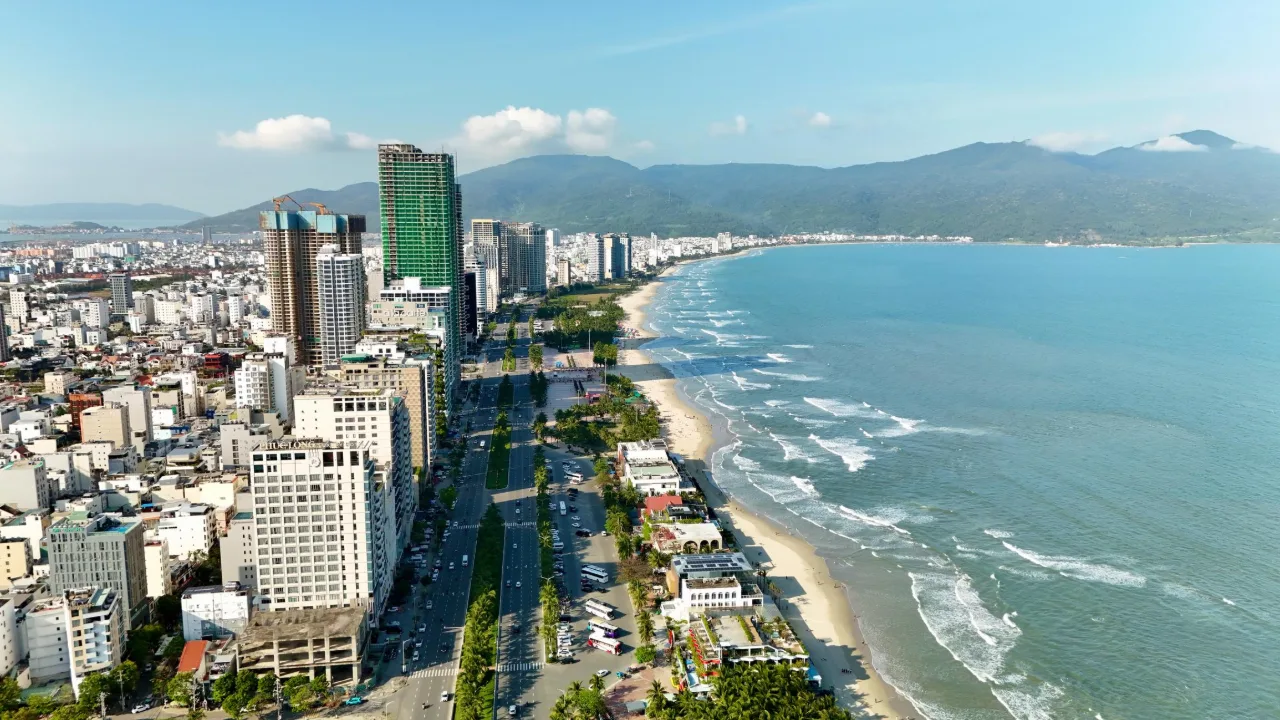
Hạ tầng giao thông và đô thị ven biển ảnh hưởng đến giá trị bất động sản.
Hệ sinh thái tiện ích xung quanh
Khách du lịch không chỉ có nhu cầu lưu trú mà còn cần nhà hàng, mua sắm, giải trí, chăm sóc sức khỏe và các dịch vụ đi kèm.
Vì vậy, bất động sản nằm trong khu vực có hệ sinh thái tiện ích đa dạng có thể tạo thêm lợi thế khi khai thác.
Tuy nhiên, cần phân biệt tiện ích đã hoạt động với tiện ích mới nằm trong kế hoạch phát triển.
Khả năng phát triển của khu vực
Tại Đà Nẵng, khi nghiên cứu các khu vực ven biển như Sơn Trà, Ngũ Hành Sơn hay phía Tây Bắc thành phố, nhà đầu tư nên đánh giá riêng đặc điểm từng khu vực.
Một khu vực có hạ tầng đang phát triển có thể tạo ra kỳ vọng tăng trưởng, nhưng cũng đi kèm rủi ro về tiến độ, nguồn cung và nhu cầu thực tế.
Nguyên tắc quan trọng: Không nên định giá bất động sản chỉ dựa trên những công trình hoặc tiện ích chưa hoàn thành.
3. Pháp lý quyết định quyền sử dụng và khả năng chuyển nhượng
Bất động sản ven biển có thể bao gồm nhiều loại hình sản phẩm như nhà ở, biệt thự, căn hộ và bất động sản phục vụ du lịch nghỉ dưỡng.
Mặc dù hình thức kiến trúc có thể tương đồng, quyền của người mua đối với từng loại tài sản không nhất thiết giống nhau.
Kiểm tra hồ sơ pháp lý trước khi đầu tư bất động sản ven biển.
Phân biệt mục đích sử dụng đất
Nhà đầu tư cần xác định rõ:
Mục đích sử dụng đất của sản phẩm.
Thời hạn sử dụng đất và quyền sở hữu công trình.
Hình thức sở hữu riêng hoặc sử dụng chung.
Điều kiện chuyển nhượng và cho thuê.
Quy định về quản lý, vận hành và khai thác.
Không nên mặc định một bất động sản được quảng cáo là biệt thự hay căn hộ nghỉ dưỡng sẽ có quyền sử dụng giống nhà ở thông thường.
Kiểm tra hồ sơ trước khi đặt cọc
Đối với sản phẩm thuộc dự án, người mua cần xem xét hồ sơ pháp lý liên quan đến chính sản phẩm dự kiến giao dịch, điều kiện đưa vào kinh doanh, mẫu hợp đồng và các nghĩa vụ tài chính.
Nếu bất động sản hình thành trong tương lai, cần kiểm tra thêm các điều kiện giao dịch tương ứng theo quy định áp dụng tại thời điểm mua.
Đặc biệt, nhà đầu tư dự kiến khai thác lưu trú cần xác minh hình thức kinh doanh có phù hợp với mục đích sử dụng, quy chế quản lý và các yêu cầu pháp luật liên quan hay không.
Một bất động sản có mức giá hấp dẫn nhưng quyền sử dụng không phù hợp với mục tiêu đầu tư vẫn có thể trở thành lựa chọn rủi ro.
4. Dòng tiền cho thuê: Doanh thu cao chưa chắc lợi nhuận cao
Khả năng khai thác cho thuê là lý do khiến nhiều nhà đầu tư quan tâm đến bất động sản ven biển.
Tuy nhiên, khi đánh giá hiệu quả kinh doanh, cần phân biệt ba chỉ tiêu: doanh thu, chi phí vận hành và thu nhập ròng từ khai thác.
Không lấy giá thuê mùa cao điểm để tính cả năm
Một biệt thự có thể đạt giá thuê cao trong các dịp lễ hoặc mùa du lịch nhưng không duy trì được mức công suất đó quanh năm.
Doanh thu thực tế phụ thuộc vào giá thuê bình quân, tỷ lệ lấp đầy, thời gian ngừng khai thác và các khoản điều chỉnh doanh thu.
Ví dụ giả định: Một căn biệt thự ven biển có giá thuê bình quân 3 triệu đồng/đêm, công suất phòng 40%.
Số đêm khai thác trong năm:
365 × 40% = 146 đêm.
Doanh thu lý thuyết:
146 × 3 triệu = 438 triệu đồng/năm.
Tuy nhiên, đây chưa phải khoản tiền nhà đầu tư thực sự nhận được.
Giả sử chi phí vận hành gồm:
Khoản chi phí | Số tiền/năm |
|---|---|
Phí quản lý và vận hành | 65 triệu |
Vệ sinh, điện nước, vật tư | 40 triệu |
Phí nền tảng và tiếp thị | 45 triệu |
Bảo trì, thay thế thiết bị | 30 triệu |
Tổng chi phí | 180 triệu |
Thu nhập sau chi phí vận hành:
438 – 180 = 258 triệu đồng/năm.
Nếu tổng vốn đầu tư là 8 tỷ đồng, tỷ suất thu nhập khai thác tương ứng:
258 triệu / 8 tỷ × 100 = 3,225%/năm.
Con số này chưa tính lãi vay, thuế liên quan, chi phí giao dịch và biến động giá trị tài sản.
Lưu ý: Toàn bộ dữ liệu trên chỉ nhằm minh họa phương pháp tính, không phản ánh doanh thu hay lợi nhuận thực tế của thị trường.
Phải tính cả kịch bản doanh thu suy giảm
Nếu công suất giảm từ 40% xuống 25%, doanh thu lý thuyết chỉ còn khoảng 274 triệu đồng/năm với cùng mức giá thuê.
Trong khi đó, nhiều chi phí cố định vẫn phải duy trì.
Vì vậy, nhà đầu tư nên xây dựng ít nhất ba kịch bản: thuận lợi, cơ sở và bất lợi trước khi ra quyết định.
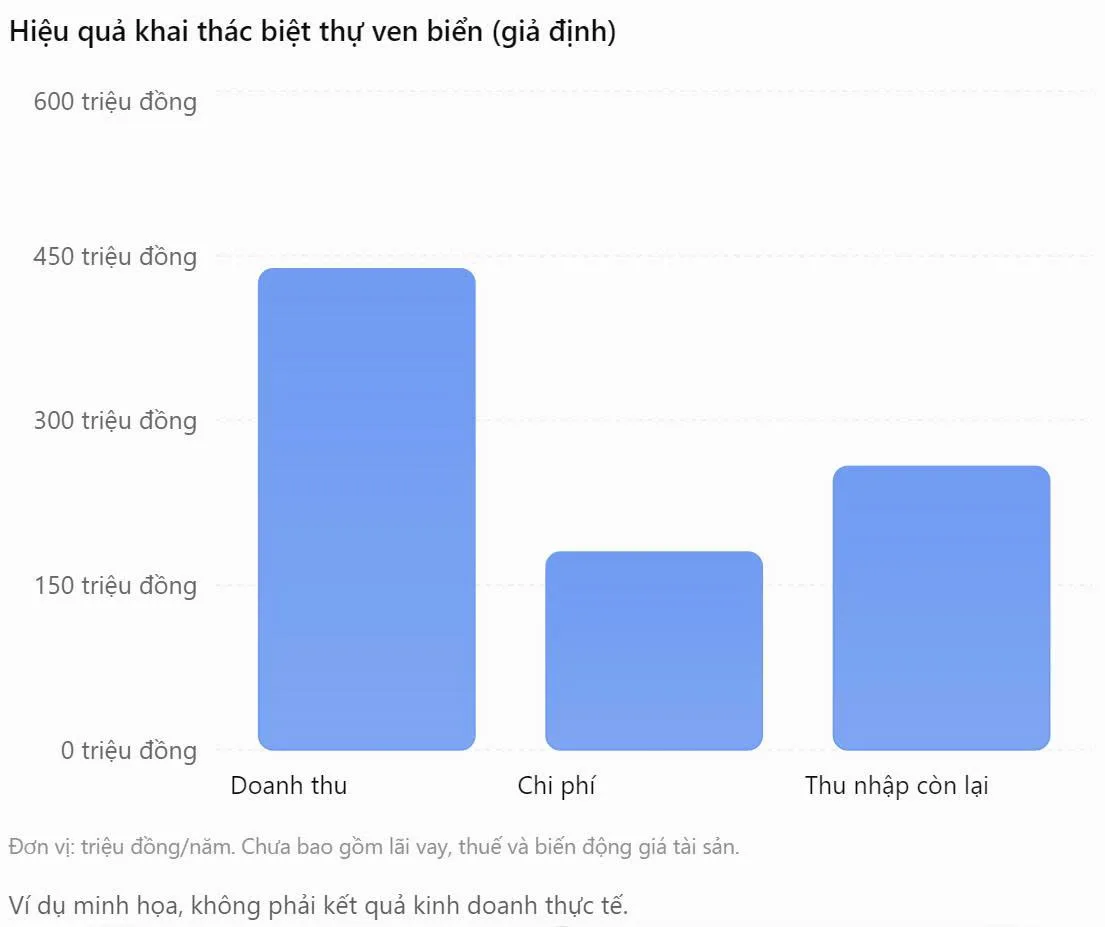
Biểu đồ so sánh doanh thu, chi phí và thu nhập khai thác bất động sản ven biển.
5. Chi phí bảo trì bất động sản ven biển thường cần được chú trọng hơn
Môi trường ven biển mang lại cảnh quan và không khí đặc trưng, nhưng cũng tạo ra các yêu cầu riêng trong quá trình sử dụng công trình.
Hơi muối, độ ẩm cao, gió mạnh và mưa bão có thể ảnh hưởng đến nhiều hạng mục xây dựng.
Những hạng mục cần kiểm tra kỹ
Các bộ phận kim loại như lan can, bản lề, cửa và phụ kiện ngoài trời cần được lựa chọn vật liệu, thiết kế và bảo trì phù hợp để hạn chế ăn mòn.
Hệ thống điều hòa, thiết bị điện, bề mặt sơn và khu vực tiếp xúc trực tiếp với thời tiết cũng có thể phát sinh nhu cầu bảo dưỡng định kỳ.
Với bất động sản có hồ bơi, sân vườn hoặc hệ thống thiết bị ngoài trời, chi phí vận hành có thể tăng đáng kể.
Ngoài ra, cần xem xét khả năng thoát nước, mức độ tiếp xúc với thời tiết cực đoan và phương án bảo vệ công trình trong mùa mưa bão.
Chi phí thay thế nội thất
Đối với tài sản khai thác lưu trú, nội thất và thiết bị thường có mức độ sử dụng cao.
Nhà đầu tư nên lập quỹ dự phòng cho việc sửa chữa và thay thế định kỳ, thay vì chỉ tính chi phí vận hành hằng tháng.
Một mô hình kinh doanh có doanh thu tốt nhưng không dành ngân sách bảo trì phù hợp có thể khiến giá trị tài sản suy giảm theo thời gian.
6. Thanh khoản: Mua dễ chưa chắc bán lại dễ
Thanh khoản là khả năng chuyển đổi bất động sản thành tiền thông qua giao dịch bán lại trong một khoảng thời gian và mức giá chấp nhận được.
Đây là yếu tố quan trọng nhưng thường bị đánh giá thấp khi nhà đầu tư tập trung quá nhiều vào triển vọng tăng giá.
Tổng giá trị tài sản ảnh hưởng đến nhóm khách hàng
Một sản phẩm có tổng giá trị lớn thường yêu cầu người mua sở hữu nguồn tài chính tương ứng.
Nếu sản phẩm chỉ phù hợp với nhóm khách hàng rất hẹp, thời gian tìm người mua lại có thể kéo dài.
Ngoài giá bán, khả năng chuyển nhượng còn chịu ảnh hưởng của pháp lý, tình trạng công trình, chi phí duy trì và triển vọng khai thác.
Không nhầm lẫn giá chào bán với giá giao dịch
Giá được đăng trên các nền tảng bất động sản thường là mức kỳ vọng của người bán, không nhất thiết phản ánh giá giao dịch thành công.
Trước khi đầu tư, nên khảo sát các sản phẩm tương đồng về diện tích, vị trí, tiêu chuẩn hoàn thiện và tình trạng pháp lý.
Đặc biệt, cần xem xét mức độ cạnh tranh từ nguồn cung mới.
Một tài sản có thể tăng giá theo bảng giá chào bán nhưng vẫn khó chuyển nhượng nếu không tìm được người mua phù hợp.
7. Khả năng tài chính quyết định thời gian nắm giữ tài sản
Đầu tư bất động sản ven biển thường cần nguồn vốn tương đối lớn, trong khi thu nhập khai thác có thể biến động theo mùa.
Do đó, khả năng duy trì tài sản trong giai đoạn thị trường khó khăn là yếu tố quan trọng.
Cân nhắc khi sử dụng vốn vay
Giả sử nhà đầu tư mua một tài sản trị giá 8 tỷ đồng, trong đó vốn tự có 4 tỷ và vay ngân hàng 4 tỷ.
Nếu lãi suất giả định là 10%/năm, riêng tiền lãi tương ứng 400 triệu đồng/năm khi dư nợ giữ nguyên.
Trong khi đó, thu nhập khai thác sau chi phí vận hành của ví dụ trước chỉ là 258 triệu đồng.
Như vậy, thu nhập từ tài sản không đủ chi trả riêng tiền lãi vay trong kịch bản này, chưa kể nghĩa vụ trả nợ gốc.
Đây là lý do nhà đầu tư không nên sử dụng doanh thu cho thuê dự kiến làm cơ sở duy nhất để quyết định tỷ lệ vay.
Xây dựng phương án giữ tài sản dài hạn
Trước khi mua, cần xác định:
Tổng vốn thực tế phải bỏ ra, bao gồm các chi phí phát sinh.
Dòng tiền duy trì tài sản khi không có khách thuê.
Nghĩa vụ trả nợ và khả năng chịu biến động lãi suất.
Thời gian dự kiến nắm giữ.
Phương án chuyển nhượng nếu cần thu hồi vốn.
Một tài sản có triển vọng dài hạn vẫn có thể tạo áp lực tài chính nếu nhà đầu tư phải bán trong thời điểm bất lợi.
Có nên đầu tư bất động sản ven biển tại Đà Nẵng?
Đà Nẵng là một thị trường đáng nghiên cứu đối với nhà đầu tư quan tâm đến bất động sản ven biển nhờ đặc điểm đô thị gắn với du lịch và dịch vụ.
Tuy nhiên, không nên đánh giá toàn bộ thị trường bằng một nhận định chung.
Mỗi khu vực, phân khúc và dự án có đặc điểm khác nhau về mức giá, nhu cầu sử dụng, nguồn cung cạnh tranh và điều kiện khai thác.
Để lựa chọn phù hợp, nhà đầu tư nên bắt đầu từ mục tiêu tài chính, sau đó đánh giá sản phẩm bằng dữ liệu có thể kiểm chứng.
Đối với người ưu tiên dòng tiền, cần chú trọng nhu cầu thuê và chi phí vận hành thực tế. Với người kỳ vọng tăng giá dài hạn, cần nghiên cứu quy hoạch, tiến độ hạ tầng, pháp lý và khả năng bán lại.
Đặc biệt, không nên xem các dự báo tăng giá hoặc cam kết lợi nhuận trong tài liệu quảng cáo là kết quả chắc chắn.
Câu hỏi thường gặp khi đầu tư bất động sản ven biển
Bất động sản có tầm nhìn biển có chắc chắn tăng giá không?
Không. Tầm nhìn biển có thể tạo lợi thế khác biệt, nhưng khả năng tăng giá còn phụ thuộc vào giá mua ban đầu, chất lượng tài sản, nguồn cung cạnh tranh và nhu cầu thị trường.
Có nên mua bất động sản ven biển để cho thuê ngắn hạn?
Có thể cân nhắc nếu tài sản đáp ứng các điều kiện pháp lý và quản lý cần thiết, có nhu cầu thuê thực tế và phương án vận hành hiệu quả. Nên lập dự toán thu nhập theo cả năm thay vì chỉ dựa vào mùa cao điểm.
Đầu tư ven biển nên sử dụng bao nhiêu vốn vay?
Không có tỷ lệ phù hợp cho mọi nhà đầu tư. Mức vay cần được xác định theo thu nhập ổn định, nghĩa vụ tài chính và khả năng duy trì tài sản trong kịch bản doanh thu thấp hoặc lãi suất tăng.
Nên chọn bất động sản sát biển hay cách biển một khoảng?
Tài sản sát biển có thể mang lại trải nghiệm nghỉ dưỡng tốt hơn nhưng thường cần xem xét kỹ mức giá đầu vào. Tài sản xa biển hơn vẫn có thể hiệu quả nếu kết nối thuận tiện, nhu cầu sử dụng tốt và chi phí đầu tư hợp lý.
Kết luận: Đầu tư bất động sản ven biển cần dựa trên giá trị thực
Đầu tư bất động sản ven biển không đơn thuần là lựa chọn một tài sản đẹp, mà là bài toán cân bằng giữa giá trị sử dụng, dòng tiền, mức độ rủi ro và khả năng chuyển nhượng.
Trước khi quyết định, nhà đầu tư cần hiểu rõ quyền sở hữu và sử dụng, đánh giá nhu cầu khai thác, dự toán đầy đủ chi phí và xác định khả năng tài chính trong dài hạn.
Một khoản đầu tư phù hợp không nhất thiết là tài sản có giá cao nhất, vị trí gần biển nhất hay được quảng cáo hấp dẫn nhất. Đó là tài sản có giá mua hợp lý, phù hợp mục tiêu và sở hữu những giá trị có thể kiểm chứng.
BDS Đà Nẵng đồng hành cùng khách hàng trong quá trình tìm hiểu, so sánh và đánh giá bất động sản tại Đà Nẵng, giúp người mua có thêm cơ sở trước khi đưa ra quyết định đầu tư.
Bài viết liên quan
Cẩm nang bất động sản
Có nên mua căn hộ cho thuê? Đánh giá từ lợi suất ròng và mức vay
Có nên mua căn hộ cho thuê? Xem cách tính lợi suất ròng, tác động của khoản vay và các tiêu chí chọn căn phù hợp khách thuê.

Cẩm nang bất động sản
Mua căn hộ: 10 nhóm chi phí ngoài giá bán.
Tổng hợp 10 nhóm chi phí mua căn hộ ngoài giá bán, cách kiểm tra hợp đồng và lập ngân sách từ lúc giao dịch đến khi vào ở.
Cẩm nang bất động sản
Bất động sản ven biển: 6 việc cần làm trước khi mua
Đi xem bất động sản ven biển cần kiểm tra gì? Khám phá 6 việc giúp đánh giá vị trí, hồ sơ, khả năng cho thuê, chi phí và phương án bán lại.