Có nên mua căn hộ cho thuê? Xem cách tính lợi suất ròng, tác động của khoản vay và các tiêu chí chọn căn phù hợp khách thuê.
Có nên mua căn hộ cho thuê là câu hỏi phổ biến khi nhà đầu tư muốn biến một khoản tiền tích lũy thành tài sản tạo thu nhập định kỳ. Bề ngoài, phương án này khá dễ hiểu: mua một căn hộ, trang bị nội thất, tìm khách thuê và nhận tiền hằng tháng.
Một căn hộ có vị trí tốt chưa chắc là khoản đầu tư cho thuê hiệu quả nếu giá mua quá cao so với mức thuê.
1. Mua căn hộ cho thuê thực chất là đầu tư vào hai nguồn giá trị
Nguồn thứ nhất là thu nhập cho thuê.
Nguồn thứ hai là giá trị tài sản. Trong thời gian nắm giữ, căn hộ có thể tăng giá, giữ giá hoặc giảm giá do cung cầu, vị trí, chất lượng tòa nhà và diễn biến kinh tế.
Hai nguồn giá trị có quan hệ nhưng không đồng nhất.
2. Phân biệt lợi suất gộp và lợi suất ròng trước khi so sánh
Lợi suất gộp là chỉ số sàng lọc ban đầu:
Lợi suất gộp = Tiền thuê dự kiến trong 12 tháng / Tổng vốn đầu tư × 100%.
Tổng vốn đầu tư nên gồm giá mua thực trả, chi phí giao dịch do bên mua chịu, chi phí hoàn thiện và nội thất cần thiết để đưa căn hộ vào khai thác. Nếu chỉ lấy giá trên bảng quảng cáo làm mẫu số, tỷ suất có thể bị thổi cao.
Ví dụ giả định: một căn hộ có tổng vốn đầu tư 3 tỷ đồng, được chào thuê 12 triệu đồng/tháng. Nếu luôn có khách trong 12 tháng, doanh thu dự kiến là 144 triệu đồng, tương ứng 4,8%/năm.
Giả sử căn hộ chỉ có khách 11 tháng, doanh thu thực tế là 132 triệu đồng. Chủ sở hữu chi tổng cộng 30 triệu đồng/năm cho các chi phí thuộc trách nhiệm của mình, gồm khoản dự phòng sửa chữa, khấu hao hoặc thay thế nội thất, tìm khách và nghĩa vụ tài chính liên quan được giả định cho bài toán.
Chỉ tiêu giả định | Giá trị |
|---|---|
Tổng vốn mua, giao dịch, nội thất | 3 tỷ đồng |
Giá thuê niêm yết | 12 triệu đồng/tháng |
Doanh thu nếu đủ 12 tháng | 144 triệu đồng |
Doanh thu thực thu trong 11 tháng | 132 triệu đồng |
Tổng chi phí thuộc chủ nhà | 30 triệu đồng/năm |
Thu nhập vận hành ròng trước vay | 102 triệu đồng/năm |
Lợi suất gộp dự kiến | 4,8%/năm |
Lợi suất vận hành ròng | 3,4%/năm |
Đây là lý do cùng một căn hộ có thể được quảng cáo với tỷ suất hấp dẫn nhưng đem lại hiệu quả thực tế thấp hơn đáng kể. Khi so sánh hai tài sản, phải áp dụng cùng phương pháp và cùng phạm vi chi phí.
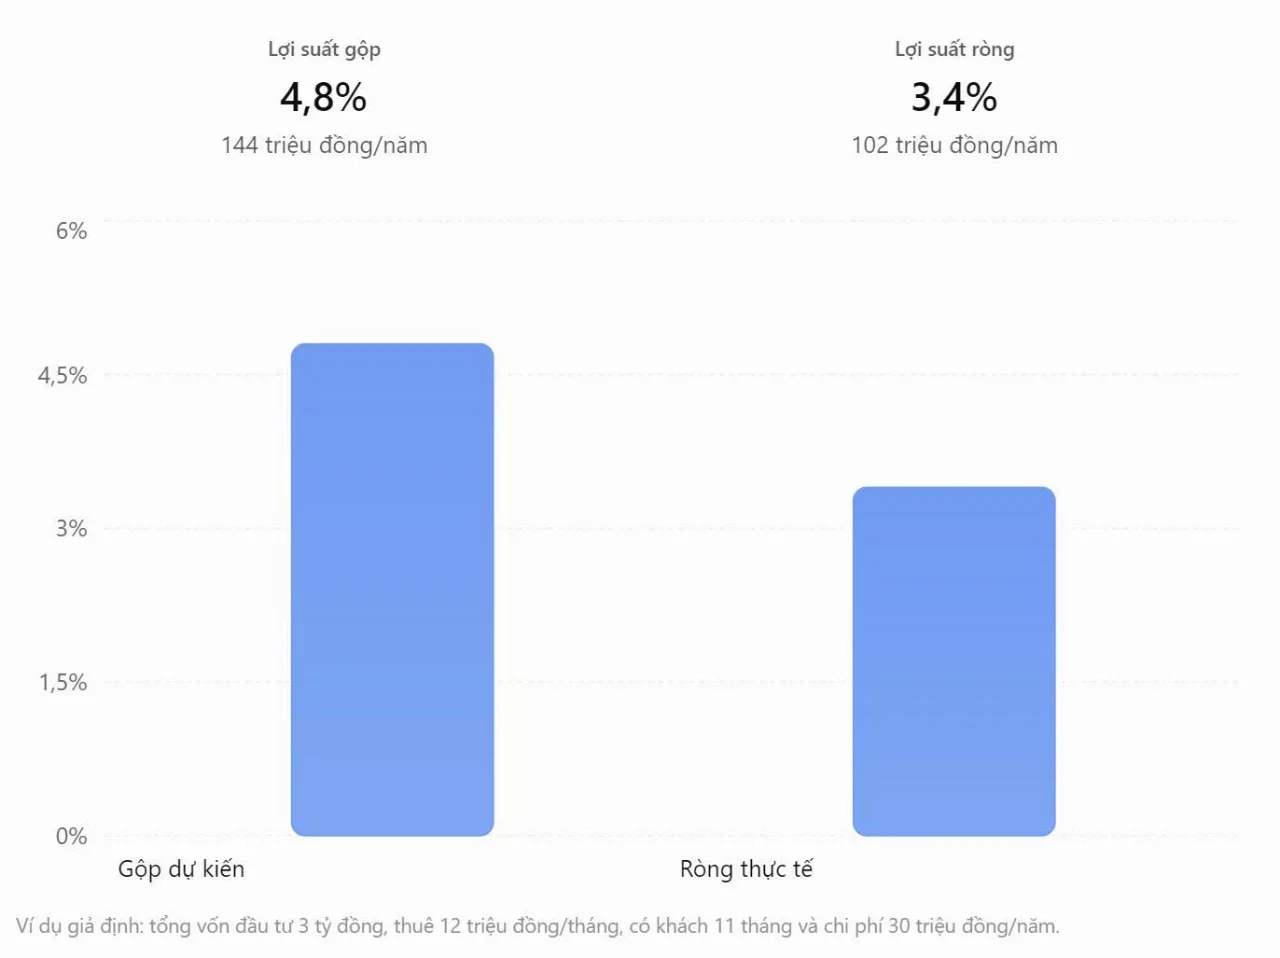
So sánh lợi suất gộp 4,8% và lợi suất ròng 3,4% khi đầu tư căn hộ cho thuê
3. Vốn vay có thể khiến tài sản có lãi nhưng chủ nhà vẫn thiếu tiền
Sử dụng đòn bẩy tài chính, tức vay tiền để đầu tư, có thể giúp sở hữu tài sản với vốn tự có thấp hơn.
Giả định tiếp ví dụ trên: thu nhập vận hành ròng trước vay đạt 102 triệu đồng/năm, trong khi tổng tiền gốc và lãi phải trả ngân hàng là 144 triệu đồng/năm. Chủ sở hữu cần bù thêm 42 triệu đồng/năm, bình quân 3,5 triệu đồng/tháng.
Cần phân biệt tiền gốc và lãi. Lãi vay là chi phí tài trợ vốn; tiền trả gốc làm giảm dư nợ và tăng phần sở hữu của người mua, nhưng cả hai đều làm giảm lượng tiền mặt sẵn có mỗi tháng.
Đặc biệt, không nên chỉ sử dụng lãi suất ưu đãi ban đầu để lập phương án.
Ví dụ dòng tiền âm khi mua căn hộ cho thuê bằng vốn vay ngân hàng
4. Căn hộ cho thuê có đáng mua hơn gửi tiết kiệm hay đầu tư khác?
Không có câu trả lời chung vì mỗi kênh có mức độ thanh khoản, rủi ro và công việc quản lý khác nhau.
Khi so sánh, không nên đặt lợi suất gộp cho thuê cạnh lãi suất tiền gửi. Cần dùng lợi suất ròng sau chi phí vận hành, rồi xét thêm chi phí vốn, rủi ro giá bán và thanh khoản.
Một phương án hợp lý còn phụ thuộc mục tiêu.
5. Vị trí tốt phải là vị trí phù hợp với khách thuê mục tiêu
Không phải mọi căn hộ gần trung tâm đều dễ cho thuê, cũng không phải cứ nhìn ra biển là khai thác tốt.
Với khách là nhân viên văn phòng, quãng đường đi làm, chỗ gửi xe, an ninh, thang máy và tiện ích sinh hoạt thường rất quan trọng. Với gia đình nhỏ, cần chú ý số phòng ngủ, không gian lưu trữ, trường học, siêu thị và chất lượng quản lý tòa nhà.
Tại Đà Nẵng, người mua có thể khảo sát riêng các khu vực gắn với việc làm, dịch vụ, trường học và nhu cầu cư trú dài hạn.
Trước khi mua, hãy xem ít nhất vài căn cùng phân khúc, hỏi đơn vị môi giới hoặc quản lý về mức thuê đã giao dịch nếu có thể kiểm chứng, số ngày hoặc tuần tìm khách và tỷ lệ khách gia hạn.
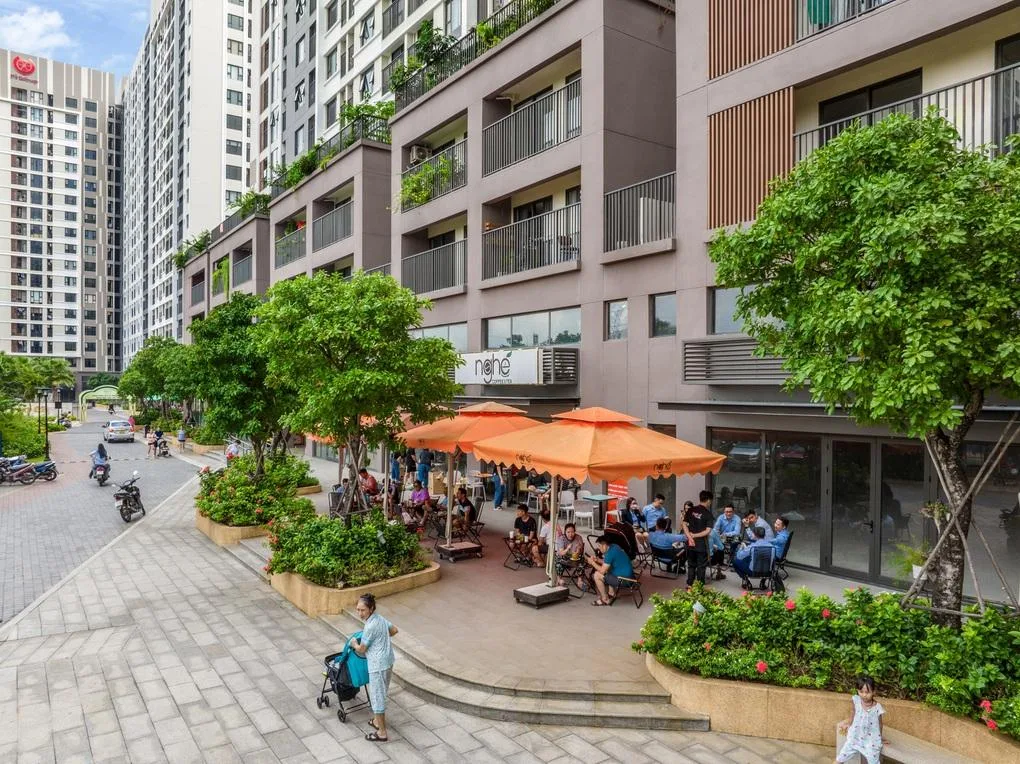
Vị trí và tiện ích xung quanh ảnh hưởng đến khả năng cho thuê căn hộ tại Đà Nẵng
6. Nội thất càng đắt chưa chắc cho thuê càng hiệu quả
Một sai lầm thường gặp là đầu tư nội thất dựa trên sở thích cá nhân thay vì nhu cầu sử dụng. Khách thuê quan tâm giường ngủ tốt, điều hòa hoạt động ổn định, bếp tiện dụng, tủ đủ chứa đồ, máy giặt và hệ thống điện nước an toàn.
Giả định gói nội thất cơ bản tốn 120 triệu đồng, còn phương án nâng cấp tốn 200 triệu đồng. Nếu chi thêm 80 triệu đồng chỉ giúp tăng giá thuê 500.000 đồng/tháng, doanh thu tăng tối đa 6 triệu đồng/năm khi đủ khách.
Nên ưu tiên sản phẩm bền, có linh kiện dễ thay, bảo hành rõ ràng và thiết kế trung tính.
7. Rủi ro trống khách và sửa chữa cần được tính thành kịch bản
Trong quảng cáo, nhiều bảng tính giả định căn hộ kín khách cả năm. Thực tế, hợp đồng có thể kết thúc vào thời điểm nhu cầu thấp; chủ nhà cần thời gian làm vệ sinh, sửa chữa, chụp ảnh và đón khách mới.
Với giá thuê giả định 12 triệu đồng/tháng, trống ba tháng khiến doanh thu còn 108 triệu đồng/năm. Nếu tạm giữ giả định chi phí năm là 30 triệu đồng để kiểm tra sức chịu đựng, thu nhập trước vay còn 78 triệu đồng, bằng 2,6% trên tổng vốn 3 tỷ đồng.
Ngoài trống khách, hãy xét rủi ro rò rỉ nước, hỏng điều hòa, xuống cấp nội thất, tranh chấp tiền cọc hoặc thay đổi chính sách vận hành tòa nhà.
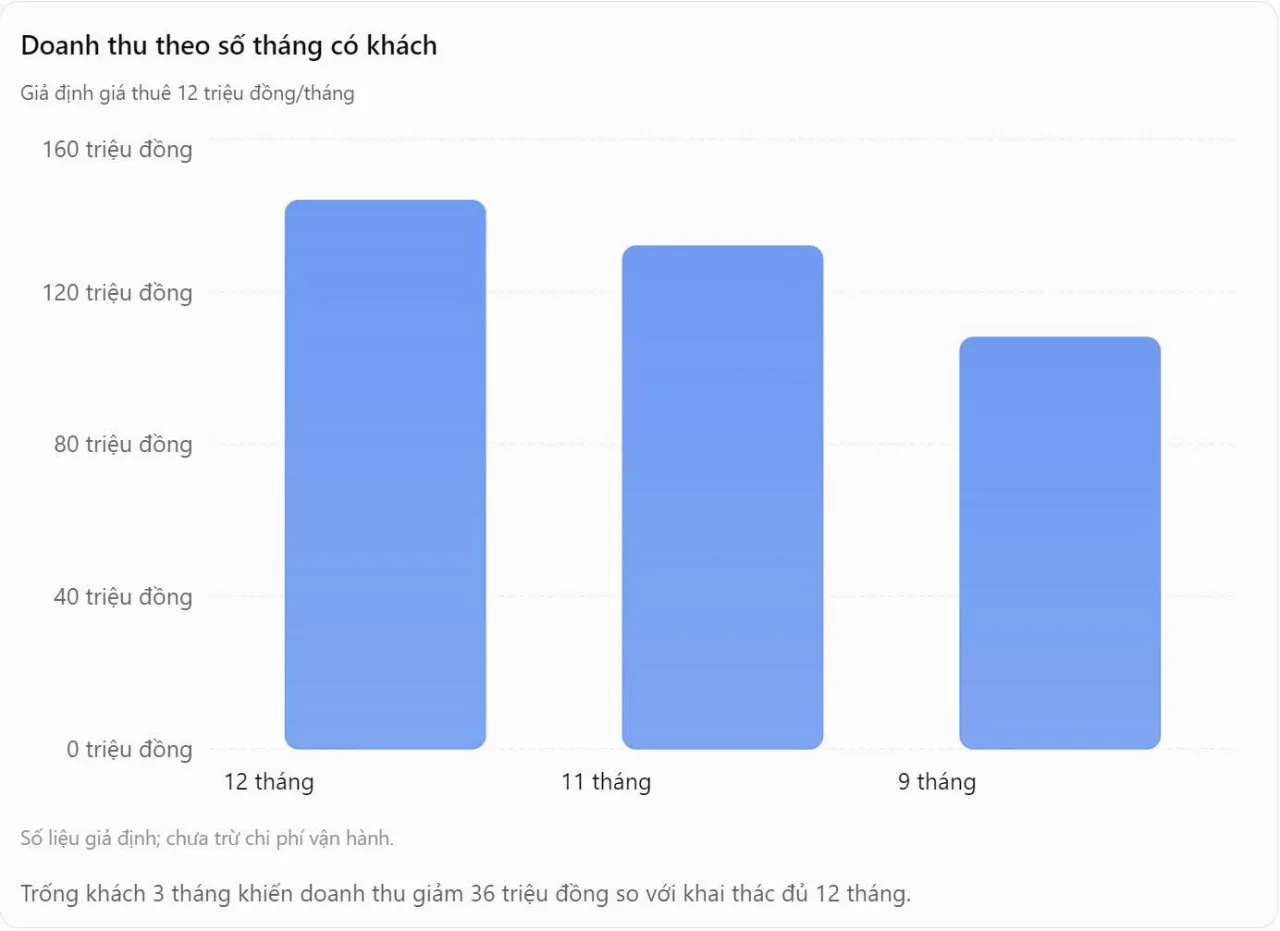
So sánh doanh thu khi căn hộ cho thuê có khách 12 tháng 11 tháng và 9 tháng
8. Pháp lý và quy chế tòa nhà ảnh hưởng trực tiếp đến khả năng khai thác
Trước khi đặt cọc, cần kiểm tra tư cách pháp lý của người bán, giấy tờ và tình trạng thế chấp của căn hộ, điều kiện chuyển nhượng, các khoản phí còn tồn đọng, thời hạn sở hữu nếu có và mục đích sử dụng được phép. Không nên chỉ nhìn hình ảnh căn hộ mẫu hoặc tài liệu quảng cáo.
Đồng thời, cần đọc nội quy chung cư về đăng ký cư trú, sử dụng tiện ích, vận chuyển đồ đạc, cho thuê ngắn hạn và trách nhiệm của chủ sở hữu.
Hợp đồng thuê nên thể hiện rõ giá thuê, thời hạn, thời điểm tăng giá, tiền cọc, nghĩa vụ thanh toán phí, quyền kiểm tra tài sản, quy trình bàn giao và xử lý hư hỏng.
9. Khi nào nên mua và khi nào nên trì hoãn?
Mua căn hộ cho thuê có thể phù hợp khi nhà đầu tư có vốn dự phòng, chọn được tài sản có pháp lý rõ ràng, nhận diện được khách thuê mục tiêu và dự kiến lợi suất ròng chấp nhận được. Mức vay nên đủ an toàn để chủ sở hữu vẫn duy trì nghĩa vụ tài chính trong giai đoạn trống khách hoặc lãi suất biến động.
Ngược lại, cần thận trọng nếu quyết định dựa chủ yếu vào lời hứa “cam kết lợi nhuận” chưa được kiểm chứng, giá chào thuê cao hơn nhiều so với giao dịch thực tế, nội thất phải đầu tư vượt ngân sách hoặc dòng tiền chỉ dương khi luôn đủ 12 tháng có khách. Một căn hộ tốt để ở không mặc nhiên là một khoản đầu tư cho thuê tốt.
Kết luận: mua vì hiệu quả kiểm chứng được, không chỉ vì kỳ vọng
Có nên mua căn hộ cho thuê phụ thuộc vào khả năng tạo dòng tiền ổn định, chất lượng tài sản và sức chịu đựng rủi ro của từng người. Cách tiếp cận an toàn hơn là bắt đầu từ tổng vốn, tính dòng tiền sau chi phí, thử kịch bản bất lợi rồi mới xem xét yếu tố tăng giá dài hạn.
Câu hỏi thường gặp
Tiền thuê căn hộ có đủ trả ngân hàng không?
Không thể kết luận chỉ từ giá thuê quảng cáo.
Có nên mua căn hộ lớn để cho thuê giá cao?
Chỉ nên cân nhắc khi phần tiền thuê tăng thêm tương xứng với số vốn tăng thêm và có đủ khách thuê phù hợp.
Lợi suất gộp 5% có nghĩa là chủ nhà lãi 5% mỗi năm?
Không. Lợi suất gộp chưa trừ chi phí và thời gian trống.
Bài viết liên quan

Cẩm nang bất động sản
Mua căn hộ: 10 nhóm chi phí ngoài giá bán.
Tổng hợp 10 nhóm chi phí mua căn hộ ngoài giá bán, cách kiểm tra hợp đồng và lập ngân sách từ lúc giao dịch đến khi vào ở.
Cẩm nang bất động sản
Bất động sản ven biển: 6 việc cần làm trước khi mua
Đi xem bất động sản ven biển cần kiểm tra gì? Khám phá 6 việc giúp đánh giá vị trí, hồ sơ, khả năng cho thuê, chi phí và phương án bán lại.
Cẩm nang bất động sản
Mua bất động sản trong đại đô thị: 8 yếu tố quyết định giá trị lâu dài
Khám phá 8 yếu tố quyết định giá trị bất động sản trong đại đô thị, từ vị trí, quy hoạch, tiện ích đến pháp lý và khả năng khai thác lâu dài.